गृहपृष्ठ सामाजिक सुरक्षा योजनाको एक वर्षे यात्रा र यसका अन्तरवस्तु
सामाजिक सुरक्षा योजनाको एक वर्षे यात्रा र यसका अन्तरवस्तु
नेपालमा निजी क्षेत्रमा काम गर्ने श्रमिकको सामाजिक सुरक्षाको ग्यारेन्टी गर्ने गरी योगदानमा आधारित सामाजिक सुरक्षा कार्यक्रम २०७५ मंसिर ११ मा आरम्भ गरिएको हो । सामाजिक सुरक्षा कोषमार्फत सञ्चालन भइरहेको योजनामा रोजगारदाता तथा योगदानकर्ताको योगदान लिने प्रक्रिया भने २०७६ साउन १ गतेबाट सुरु गरियो । २०७७ असार मसान्तसम्ममा यो योजनामा १२ हजार ४७१ रोजगारदाता र १ लाख ६८ हजार २४२ योगदानकर्ता आबद्ध भइसकेका छन् । आबद्ध हुने क्रम जारी छ । यो अवधिमा १ अर्ब ६१ करोड ६८ हजार रुपैयाँभन्दा बढी योगदान रकम संकलन भएको छ । सरकारले लकडाउन अवधिभरको कोषमा जम्मा गरिदिने सम्पूर्ण रकम जोड्दा कुल संकलित रकम अझै बढी हुनेछ । त्यसैगरी यो अवधिमा कोषले सञ्चालन गरेको औषधि उपचार, स्वास्थ्य तथा मातृत्व सुरक्षा योजनाबाट २५२ जना एवं दुर्घटना तथा अशक्तता सुरक्षा योजनाबाट १७ जना योगदानकर्ताले सुविधा पाइसकेका छन् भने आश्रित परिवार सुरक्षा योजनाबाट ६ जना आश्रितले मासिक पेन्सन सुविधा र उनीहरूका सन्ततीले मासिक सन्तती वृत्ति सुविधा लिइरहेका छन् । १२ जना योगदानकर्तालाई उपदान दाबी भुक्तानी पनि कोषले गरिसकेको छ ।
वर्षकै अन्त्यतिर लकडाउनका कारण समग्र अर्थतन्त्र नै प्रभावित बन्न पुगेपछि योगदानकर्ता तथा रोजगारदाताले कोषमा जम्मा गर्नुपर्ने चैतको रकम सरकारले नै कोषमा जम्मा गरिदिने घोषणा गर्यो । यसबाट सुरक्षा कोषमा फागुनसम्म लगातार योगदान गरिरहेका करिब ३० हजार योगदानकर्ता र ८०० रोजगारदाता प्रत्यक्ष लाभान्वित बन्न पुगे । लकडाउनको अवधि लम्बिँदै गएपछि योगदानकर्ता र रोजगारदाताले कोषमा जम्मा गर्नुपर्ने लकडाउन अवधिभरको रकम फेरि पनि सरकारले नै जम्मा गरिदिने बजेटमार्फत अर्को घोषणा गर्यो । सरकारको यो निर्णयबाट योगदानकर्ता तथा रोजगारदाता झनै उत्साही देखिए । लकडाउनकै अविधमा करिब ३५० नयाँ रोजगारदाता र २५ हजार योगदानकर्ता कोषमा आबद्ध हुनुले पनि यसलाई स्पष्ट पार्छ । यसले योगदानकर्ता तथा रोजगारदाताको हितमा सरकार सधैँ कटिबद्ध छ र भविष्यमा पनि यो कटिबद्धता कायम रहिरहनेछ भन्ने कुरालाई सुनिश्चित गरको छ ।
यद्यपि अनुमान गरिएअनुरुप रोजगारदाता तथा श्रमिकहरू सामाजिक सुरक्षा कोषमा सूचीकृत भइरहेका छैनन् । कतिपयले कोषको कार्यक्रमलाई सही ढंगले बुझ्न नसकेको पाइन्छ भने कतिले गलत तरिकाले व्याख्या गरेको पाइन्छ । अझै पनि धेरै मानिसमा सामाजिक सुरक्षा कोषबाट सञ्चालित योगदानमा आधारित सामाजिक सुरक्षा योजना के हो ? यसमा के कस्ता कार्यक्रम छन् ? यसबाट कसरी लाभान्वित भइन्छ ? लगायत यावत् आधारभूत विषयमा अन्योल कायम रहेको देखिएकाले यसका विषयवस्तुमा प्रस्ट पार्न जरुरी छ ।
के हो योगदानमा आधारित सामाजिक सुरक्षा ?
आर्थिक रुपमा सक्रिय एवं स्वस्थ अवस्थामा देश विकासमा योगदान गरेकालाई उनीहरूको कठिन समय (जस्तै: बिरामी, बेरोजगारी, दुर्घटना, अशक्तता, प्रसूति, वृद्धावस्था आदि) सामना गर्नका लागि त्यस्तो विषम परिस्थितिमा साथ दिन सुनिश्चित गर्नु सरकारको विशेष दायित्व हो । यिनै जोखिम र जोखिमजन्य अवस्थाको सामना गर्न सबैबाट थोरै अंशदानको माध्यमबाट एक मजबुत सामाजिक सुरक्षा प्रणालीको व्यवस्था गरिएको हुन्छ । सामाजिक सुरक्षा प्रणाली सरकारद्वारा सञ्चालित यस्तो कार्यक्रम हो, जसमा सरकारद्वारा निर्माण गरिएको कोष अथवा प्रणालीको उपयोग गरेर विषम परिस्थितिका कारण काम गर्न वा आयआर्जन गर्न सक्षम नभएकाहरूलाई भुक्तान गरिन्छ । अनपेक्षित परिस्थितिबाट सिर्जित अवस्थामा कसैले काम गर्न पाएन वा गर्न नसक्ने अवस्था आयो वा भइरहेको आयमा कुनै कारणले अवरोध सिर्जना भयो भने त्यो अवस्थामा आम्दानीकै कारण मान्छे भोकै पर्न नपरोस् भनेर स्थापना गरिएको प्रणाली हो‑ सामाजिक सुरक्षा योजना । यसलाई काम गर्न सक्दासम्म आफैँले योगदान गर्ने र कमजोर भएका बेला त्यही योगदानबाट सहयोग लिने प्रणालीको रुपमा बुझ्न सकिन्छ ।
सामाजिक सुरक्षा योजनालाई काम गर्न सक्दासम्म आफैँले योगदान गर्ने र कमजोर भएका बेला त्यही योगदानबाट सहयोग लिने प्रणालीको रुपमा बुझ्न सकिन्छ ।
संयुक्त राष्ट्र संघद्वारा जारी मानवाधिकार घोषणापत्रमा सामाजिक सुरक्षालाई मानवअधिकारकै रुपमा मानिएको छ । घोषणापत्रको अनुच्छेद २२ मा ‘सामाजिक सुरक्षा प्राप्त गर्नु मूल अधिकार हो’ भनिएको छ । सन् १९९२ मा अन्तर्राष्ट्रिय श्रम संगठनद्वारा जारी ‘सामाजिक सुरक्षा (न्यूनतम मापदण्ड) कन्भेन्सन १०२’ ले पनि सामाजिक सुरक्षाको प्रमुख क्षेत्रमा श्रमिकको हित र लाभका निम्ति न्यूनतम मानक निर्धारण गरेको छ । नेपालले पनि यो कन्भेन्सनको अनुमोदन गरेको छ । त्यसैले पनि नेपालका लागि श्रमिकको सामाजिक सुरक्षाका निम्ति उचित कदम अगाडि बढाउन आवश्यक थियो । यही परिदृश्यलाई अंगिकार गर्दै सरकारले सामाजिक सुरक्षा कोषमार्फत सामाजिक सुरक्षा कार्यक्रम सञ्चालन गरिरहेको हो ।
योगदानमा आधारित सामाजिक सुरक्षाअन्तर्गत रोजगारदाताले श्रमिकको आधारभूत तलवबाट ११ प्रतिशत रकम कट्टा गरी त्यसमा श्रमिकको आधारभूत तलबको २० प्रतिशत रोजगारदाताले थप गरी ३१ प्रतिशत रकम कोषमा जम्मा गर्नुपर्ने प्रावधान छ । यो रकममध्ये २८.३३ प्रतिशत वृद्धावस्था सुरक्षा योजना खातामा जम्मा हुन्छ । बाँकी रकममध्ये दुर्घटना तथा अशक्तता सुरक्षा योजनाका लागि १.४ प्रतिशत, औषधी उपचार, स्वास्थ्य तथा मातृत्व सुरक्षा योजनाका लागि १ प्रतिशत र आश्रित परिवार सुरक्षा योजनाका लागि ०.२७ प्रतिशत रकम छुट्याई योजना कार्यान्वयन गरिएका छन् । हाललाई निजी संगठित क्षेत्रका श्रमिकलाई मात्र कोषमा आबद्ध गरिएकोमा चाँडै अनौपचारिक क्षेत्रमा कार्यरत श्रमिकलाई पनि समावेश गर्ने ढंगले कोषले गृहकार्य गरिरहेको छ । आगामी वर्षहरूमा वैदिशक रोगगारीमा रहेका नेपाली श्रमिक कामदारलाई पनि सामाजिक सुरक्षाको दायरामा ल्याउने लक्ष्य कोषले राखेको छ ।
विशेषगरी सामाजिक सुरक्षा प्रणाली करमा आधारित र योगदानमा आधारित गरी दुई प्रकारका हुन्छन् । उदाहरणका लागि अहिले सरकारले वृद्धवृद्धालाई दिने गरेको मासिक ३ हजार भत्ता कर उठाएर दिइएको हो । एकल महिला भत्ता, बेरोजगार भत्ता, अपांगता भत्ता जे जति छन्, ती सबै नागरिकबाट उठेको करबाटै दिइएको हो । करमा कसैको योगदान हुन्छ भने कसैको नहुन पनि सक्छ तर सुविधा पाउने बेला सबैले पाउँछन् । सामाजिक सुरक्षा कोषबाट सञ्चालित सामाजिक सुरक्षा योजना भने योगदानमा आधारित हो । यसमा जो‑जो सहभागी हुन्छन्, उनीहरू मात्र लाभान्वित हुन्छन् ।
यसमा पनि दुईवटा पाटाबारे जानकारी राख्दा अझ राम्रो हुन्छ । कोषको सामाजिक सुरक्षा प्रणालीलाई दुई प्रणालीको मिश्रण भनेर पनि बुझ्न सकिन्छ । एउटामा, व्यक्तिले कोषमा जम्मा गरेको योगदान रकम लगानी हुन्छ र प्रतिफलसहित पेन्सन पाउँछ । अर्को चाहिँ बिमा प्रणालीको रुपमा हेर्न सकिन्छ, जसको सबै बेलामा प्रतिफल पाइन्छ नै भन्ने हुँदैन । उदाहरणका लागि तपाईंले गरेको योगदानबाट अरु कोही बिरामी परेको छ भने त्यो वर्ष अर्कोले सुविधा लिन सक्छ । कुनै बेला तपाईं बिरामी पर्नुभो भने अरुको योगदानबाट तपाईंले सुविधा लिन सक्नुहुन्छ । यो योजना कुनै पनि श्रमिक कर्मचारी आफ्नो सेवा अवधिभर उपचारलगायतका अन्य सेवा सुविधा र सेवापछि पेन्सनको हकदार बन्ने कार्यक्रम हो । साथै यो ऐक्यबद्धतामा आधारित प्रणाली पनि हो । अर्थात् एक‑एक मिलेर सबैलाई र सबै मिलेर एकलाई भनेजस्तै हो ।
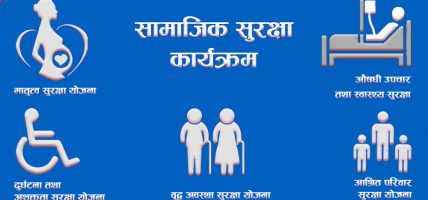
सरकारी सेवामा रहेकालाई मान र मानो दुबै दिने तर अन्य सेवामा रहेकालाई बेवास्ता गर्ने प्रचलनलाई सुधार गर्न थालिएको प्रयास पनि हो यो । श्रमको सम्मान गर्ने सबैलाई श्रममा लाग्न प्रेरित गर्ने र आधुनिक सभ्य समाजअनुरुप र सिंगो समाज मिली सबैको संरक्षण गर्ने प्रणालीको सुरुवात हो । यो नयाँ प्रणाली हो, जुन कुनै लक्षित उमेर समूह र समुदायलाई मात्र होइन, सबैका लागि हो । विश्वमा प्रचलित पद्दतिलाई विचार गर्दा सामाजिक सुरक्षामा सरकार, रोजगारदाता र कामदार अथवा यिनमा अन्य कोही सम्मिलित पनि रहेको पाउन सकिन्छ । नेपालमा पनि सरकार, श्रमिक प्रतिनिधि तथा रोजागारदाता प्रतिनिधिसहितको त्रिपक्षीय सहमतिमा अहिलेको सामाजिक सुरक्षा प्रणाली बनाइएको हो । वास्तवमा, राज्यले आफ्ना नागरिकलाई उनीहरूको आयबाट सामाजिक सुरक्षाका लागि भुक्तान गर्न सक्षम बनाउनु आदर्शतम परिदृश्य हो । सामाजिक सुरक्षा कोषले हाल सामाजिक सुरक्षाका विभिन्न कार्यक्रमलाई चारवटा योजनामा समाहित गरी सञ्चालन गरिरहेको छ ।
चार योजनामा के छन् ?
स्किम १ : औषधी उपचार, स्वास्थ्य तथा मातृत्व सुरक्षा योजना
श्रमिकको आधारभूत तलबबाट १ प्रतिशत अंशदान छुट्टयाइएको यस योजनाले उचित चिकित्सकीय उपचार खर्च तथा देखभालको सुविधा प्रदान गर्छ । स्वास्थ्य उपचार सुविधाअन्तर्गत बिरामीको दौरान चिकित्सकीय परामर्शअनुसार कार्यस्थलमा अनुपस्थिति हुनुपर्ने अस्वस्थामा श्रमिकको हानी क्षतिपूर्ति गर्ने प्रयास पनि यस योजनाले गर्छ । यसमा मान्यताप्राप्त चिकित्सकले बिरामी योगदानकर्ता तथा निज कार्यस्थलमा अनुपस्थिति रहनुपर्ने आवश्यकताको प्रमाणको सुनिश्चितता गर्छ ।
औषधी खर्च, अपरेसन खर्च, डाक्टरको परामर्श सेवाबापतको खर्च, अस्पताल भर्ना भएको खर्च र ल्याब परीक्षणबापतको खर्चका लागि पनि कोषबाट रकम पाइने व्यवस्था छ । अस्पतालमा गएर उपचार गराउँदा एक आर्थिक वर्षमा १ लाख रुपैयाँ बराबरसम्मको उपचार खर्च पाइन्छ । त्यसमा ८० प्रतिशत अर्थात् ८० हजार कोषले र २० प्रतिशत अर्थात् २० हजार आफूले योगदान गर्नुपर्ने प्रावधान छ । सम्भावित गलत अभ्यास नहोस् भनेर २० प्रतिशत उपचार खर्च श्रमिक स्वयंले योगदान गर्नुपर्ने प्रावधान राखिएको हो । त्यसैगरी, अस्पताल नगई घरमै उपचार गराउँदा पनि उपचार खर्च पाउने व्यवस्था छ । त्यस्तो अवस्थामा डाक्टरको परामर्श खर्च, औषधी, ल्याब परीक्षण खर्च पाइने व्यवस्था छ । यसका लागि वर्षमा २५ हजार रुपैयाँ पाइन्छ । २५ हजारमा ८० प्रतिशत अर्थात् २० हजार कोषले दिने र २० प्रतिशत अर्थात् ५ हजार श्रमिक आफैँले योगदान गर्नुपर्ने व्यवस्था छ । योगदान गर्ने व्यक्तिले योगदान गर्न सुरु गरेको तीन महिनादेखि स्वास्थ्य सुविधा पाउँछन् । रोजगारदाताबाट तलबसहितको बिरामी बिदा पाउने अवधिभन्दा लामो अवधिसम्म अस्पतालमा बसी उपचार गराउँदा वा चिकित्सकको सिफारिसमा घरमै बसी उपचार गराउनुपर्ने अवस्थामा आधारभूत तलबको ६० प्रतिशत रकम बिरामी सुविधाबापत पाउँछन् । तर, त्यस्तो बिदा अवधि वार्षिक १३ हप्ताभन्दा बढी अवधिको भएमा सो अवधिका लागि भने कोषले व्यहोर्दैन ।
त्यसैगरि महिला योगदानकर्ता वा योगदानकर्ताको पत्नी प्रसूति भएको अवस्थामा प्रसूति स्याहारका लागि नियमित गर्भ परीक्षण, अस्पताल भर्ना, सुत्केरी खर्च, अपरेशन तथा तीन महिनासम्मको शिशुको उपचारबापतको खर्च पनि कोषबाट पाउने व्यवस्था छ । सुत्केरी हुँदा ६० दिन तलबी बिदा पाइने र ६१ दिनदेखि ९८ दिनसम्म बेतलवी बिदा पाइने व्यवस्था भए पनि कोषमा योगदान गर्ने श्रमिकले ६१ दिनदेखि ९८ दिनसम्मको अवधिमा योगदानकर्ताको आधारभूत तलवको ६० प्रतिशत रकम दिने व्यवस्था छ ।
स्किम २ : दुर्घटना तथा अशक्तता सुरक्षा योजना
श्रमिकको आधारभूत तलबबाट १.४ प्रतिशत अंशदान छुट्टयाइएको यो योजनाले दुर्घटना भई वा व्यवसायजन्य रोगको उपचार गर्नुपर्ने खर्चबापतको सुविधा तथा अशक्तताका कारण कार्यसम्पादन क्षमतामा ह्रास आई आयआर्जनमा पर्ने प्रभावबाट श्रमिकको दैनिक जीवन गुजारामा असहज नहोस् भनेर अशक्तता पेन्सन सुविधा प्रदान गर्छ । योगदानकर्ता रोजगारीजन्य र रोजगारीजन्य बाहेकको अन्य दुर्घटनामा परी उपचारको सुविधा योगदान गरेको मितिदेखि नै लागू हुन्छ । व्यवसायजन्य रोगको हकमा उपचार तथा यससँग सम्बन्धित अन्य सुविधा कम्तीमा दुई वर्ष योगदान गरेपछि मात्र पाइन्छ ।
दुर्घटनालाई दुई भागमा बाँडिएको छ- रोजगारीजन्य दुर्घटना र रोजगारीजन्य बाहेकको अन्य दुर्घटना । कार्यस्थलमा हुने दुर्घटनामा उपचारको सबै खर्च सामाजिक सुरक्षा कोषले व्यहोर्छ । कार्यस्थलबाहेक बाहिर रहँदाको अवस्थामा दुर्घटना भयो भने ७ लाखभन्दा बढी कोषले व्यहोर्दैन । यसअघि, दुर्घटनाको बिमा ७ लाख भनिएको थियो । मानौँ काम गर्ने ठाउँमा दुर्घटना भएर उपचार गराउनुपर्दा श्रमिकको २५ लाख जति खर्च भयो भने रोजगारदाताले त बिमाबाट आउने त्यही ७ लाख मात्रै व्यहोर्ने हो । सामाजिक सुरक्षा कोषमा आइसकेपछि त्यो अवस्था रहँदैन । यसले रोजगारदाता र श्रमिक दुबैलाई फाइदा हुने अवस्था सिर्जना भएको छ ।
मानौँ काम गर्ने ठाउँमा दुर्घटना भएर उपचार गराउनुपर्दा श्रमिकको २५ लाख जति खर्च भयो भने रोजगारदाताले त बिमाबाट आउने त्यही ७ लाख मात्रै व्यहोर्ने हो ।
यसमा अर्को सुविधा के पनि छ भने मानौँ तपाईं रोजगारीजन्य दुर्घटना वा व्यवसायजन्य रोगका कारण अस्थायी पूर्ण असक्षम भएर काममा संलग्न हुन सक्नुभएन । त्यो अवस्थामा तपाईंले खाईपाई आएको आधारभूत तलबको ६० प्रतिशतबराबरको रकम कोषले मासिक रुपमा तपाईं काममा नफर्कंदासम्म उपलब्ध गराउँछ । आधारभूत तलब २० हजार रहेछ भने १२ हजार कोषले मासिक रुपमा तपाईं काममा नफर्कंदासम्म दिने भयो ।
त्यसैगरी, श्रमिकलाई अर्को सुविधा के छ भने अशक्त हुँदा अब जुनसुकै प्रकृतिको दुर्घटनामा पनि अशक्तताको परिभाषा किटान गरिएको छ । रोजगारीजन्य दुर्घटना वा व्यवसायजन्य रोगका कारण स्थायी असक्षम भएको योगदानकर्ताको असक्षमताको अनुपातमा खाईपाई आएको आधारभूत तलबको ६० प्रतिशतबराबरको रकमलाई शतप्रतिशत मानी निजको असक्षमता प्रतिशतको आधारमा जीवनकालभर पेन्सन सुविधाबापत मासिक रुपमा रकम पाउने व्यवस्था छ । जस्तैः एउटा हात काटियो भने ७० प्रतिशत असक्षमता मानिएको छ । एउटा औंला काटियो भने ४ प्रतिशत असक्षमता भनिएको छ । दृष्टिको पूरै क्षति भएमा १०० प्रतिशत असक्षमता किटान गरिएको छ । हात काटिएर अशक्त भए आधारभूत तलबको ६० प्रतिशतलाई शतप्रतिशत मानी सोको ७० प्रतिशत रकम जीवनभर पेन्सन पाइन्छ ।
मानौँ, दुर्घटनामा परी हात काटिएको कुनै योगदानकर्ताको आधारभूत तलब ४० हजार रहेछ भने सोको ६० प्रतिशत अर्थात २४ हजार रकमलाई शतप्रतिशत मानी त्यसको ७० प्रतिशत अर्थात् १६ हजार ८ सय रकम उसले मासिक जीवनकालभर अशक्तता पेन्सन पाउने भयो । यो प्रणालीलाई अंग्रेजीमा ‘ल पे बुल’ र भारतमा ‘रिलेभेन्ट फ्याक्टर’ भन्ने शब्दावली प्रयोग गरिएको छ । कोही १८ वर्षमा रोजगार भयो र त्यहीबेला दुर्घटनामा खुट्टा काटियो भने एउटामात्रै खुट्टा लिएर जीवनभर बस्नुपर्ने भयो । त्यो बेला जीवनभर पेन्सन पाउँदा उसले पाउने क्षतिपूर्तिचाहिँ बढी हुन्छ । तर, ५८ वर्षको उमेरमा खुट्टा काटियो भने पाउने क्षतिपूर्ति कम हुन्छ । तुलनात्मक रुपमा पहिले र अहिलेमा फरक के भयो भने अहिले श्रमिकले समग्रमा बढी सुविधा पाउने अवस्था सिर्जना भएको छ । सामाजिक सुरक्षा कोषमा २० प्रतिशत तिरेपछि उपचारलगायतका सबै दायित्वबाट रोजगारदाता मुक्त हुने भएका छन् । रोजगारदाताको यसमा नयाँ खर्च केही पनि हुँदैन । त्यसैले यो योजना श्रमिक तथा रोजगारदाता दुवैको पूर्ण हितमा छ ।
स्किम ३ : आश्रित परिवार सुरक्षा योजना
कोषमा योगदानकर्ताको आधारभूत तलबको ०.२७ प्रतिशत जम्मा हुने यस योजनाअन्तर्गत योगदानकर्ताको श्रीमान् वा श्रीमतीले पाउने पेन्सन, सन्ततीले पाउने शैक्षिक वृत्ति, आश्रित बाबुआमाले पाउने सुविधा र अन्तिम संस्कार खर्च समावेश छन् । कोषमा आबद्ध नहुँदाको व्यवस्थालाई हेर्दा दुर्घटनामा मृत्यु भए आश्रितलाई ७ लाख दिइन्छ । कोषमा आबद्ध भएपछि दुर्घटना वा व्यवसायजन्य रोगका कारण योगदानकर्ताको मृत्यु भएमा सम्बन्धित व्यक्तिको श्रीमान् वा श्रीमतीलाई योगदानकर्ताको अन्तिम आधारभूत तलबको ६० प्रतिशतका दरले व्यक्ति जीवित रहेसम्म पेन्सन पाउने व्यवस्था छ । योगदानकर्ताको एकाघरको पति वा पत्नी वा छोरा वा छोरी नभएको तर निजसँग आश्रित बाबुआमा रहेछन् भने बाबुआमालाई योगदानकर्ताको आधारभूत तलबको ६० प्रतिशत रकम जीवनकालभर मासिक रुपमा प्रदान गरिन्छ । तर, बाबुआमा दुवै जीवित भएमा दुवैलाई दामासाहीले सुविधा प्रदान गरिने व्यवस्था छ ।
यसको अर्को सुविधाअन्तर्गत योगदानकर्ताको मृत्यु भएको अवस्थामा निजको १८ वर्ष उमेर पूरा नभएका सन्ततिले सो उमेर पूरा नभएसम्म शैक्षिक वृत्तिबापत योगदानकर्ताको अन्तिम आधारभूत तलबको ४० प्रतिशत रकम मासिक रुपमा पाउँछन् । एकभन्दा बढी सन्तती सुविधा पाउने अवस्थाको भएमा आधारभूत तलबको ६० प्रतिशत रकमलाई दामासाहीले प्रदान गरिने व्यवस्था छ । मानौं मृत्यु हुँदा श्रमिकको तलब २० हजार रहेछ भने त्यसको ४० प्रतिशत अर्थात् ८ हजार रुपैयाँका दरले छोराछोरीले शैक्षिक वृत्ति पाउँछन् । तर, एकभन्दा बढी सन्तती सुविधा पाउने अवस्थाको भएमा माथिकै उदाहरणमा ६० प्रतिशत अर्थात् १२ हजार रुपैयाँ रकम दामासाहीले पाउने व्यवस्था छ । दुईजना छोराछोरी पढिरहेका रहेछन् भने ६-६ हजार पाउने भए । उनीहरूले १८ वर्ष नपुग्दासम्म यो सुविधा पाउँछन् । स्कुल वा कलेज पढिरहेका रहेछन् भने २१ वर्षसम्म प्राप्त गर्न सक्छन् । अभिभावकको मृत्यु भएपछि पनि छोराछोरीले पढ्न पाउन् भनेर यस्तो व्यवस्था गरिएको हो ।
त्यसैगरी, योगदानकर्ताको मृत्यु भएको अवस्थामा निजको नजिकको आश्रित परिवार सदस्य वा हकवालालाई २५ हजार रुपैयाँ कोषले अन्तिम संस्कारका लागि एकमुष्ठ उपलब्ध गराउँछ ।
स्किम ४ : वृद्धावस्था सुरक्षा योजना
सामाजिक सुरक्षा योजनाको सबैभन्दा महत्वपूर्ण सुविधा वृद्धावस्था सुरक्षा योजना नै हो । यस योजनाअन्तर्गत अवकास सुरक्षा योजना र निवृत्तिभरण (पेन्सन) सुविधा योजना छन् । अवकास सुरक्षा योजनाअन्तर्गत रोजगारदाता र श्रमिकको १०‑१० प्रतिशत योगदानबाट जम्मा हुने सञ्चय कोष रकम, रोजगारदाताले गर्ने ८.३३ प्रतिशत योगदानबापतको उपदान रकम र उल्लिखित रकमलाई कोषले विभिन्न क्षेत्रमा गर्ने लगानीबाट प्राप्त हुने लाभांश तथा प्रतिफलसमेत जोडेर हुन आउने एकमुष्ठ रकम ६० वर्ष उमेर पुगेका र १५ वर्ष कोषमा योगदान गरेका श्रमिकले जीवनभर मासिक पेन्सन पाउँछन् । कुनै योगदानकर्ताको सुविधा प्राप्त गर्ने उमेर नपुग्दै मृत्यु भएमा उसको हकवालालाई कोषमा गरेको योगदान, रोजगारदाताको तर्फबाट भएको योगदान र कोषको लगानीबाट प्राप्त प्रतिफलसमेत जोडी हुन आउने कुल योगदान रकम एकमुष्ठ रुपमा पाइन्छ । योगदानकर्ताले पेन्सन प्राप्त गर्न सुरु गरेपछि निजको मृत्यु भएमा निजको पति वा पत्नीको वैकल्पिक रोजगारी नभएको वा पेन्सन पाउने अवस्था नभएमा योगदानकर्ताले पाइरहेको पेन्सनको ५० प्रतिशतले हुन आउने रकम सुरक्षा कोषले मृतकको पति वा पत्नीलाई आजीवन मासिक पेन्सन प्रदान गर्छ । तर, योगदानकर्तासँग निजको वैवाहिक सम्बन्ध कायम नरहेको अवस्थामा भने यो सुविधा प्रदान गरिँदैन । त्यसैगरी सरकार वा अन्यत्रबाट पेन्सन पाइरहेको व्यक्तिले कोषमा योगदान गरी पेन्सनको लागि योग्य भएमा कोषबाट पेन्सन लिनलाई कुनै बाधा नपर्ने व्यवस्था पनि छ ।
यस्तो व्यवस्था राख्नुका पछाडि योगदानकर्ताले पेन्सन पाउने उमेरसम्म उसले कोषमा गरेको योगदानबाट बाँकी जीवन सहज चल्न सक्ने गरी मासिक नियमित पेन्सन प्राप्त होस् भन्ने नै हो ।
यस्तो पेन्सन पाउने रकम योगदानकर्ताको अवकास कोषमा रोजगारदाताबाट समेत जम्मा भएको रकम र सो रकममा कोषले गरेको लगानीबाट प्राप्त प्रतिफलसमेत जोडी हुन आउने योगलाई विद्यमान व्यवस्थाअनुसार १८० महिना (१५ वर्ष) ले भाग गर्दा हुन आउने रकमबराबरको हुन्छ । १५ वर्ष किन राखियो भन्दा ६० वर्षलाई अवकासको उमेर भनेका छौं । हाम्रो औसत आयु पनि बढेर ७० प्लस भएको छ । अब यो पेन्सन योजना लागू हुने बेलासम्म औसत आयु ७५ वर्ष पुग्न सक्छ भन्ने अनुमान हो । ७५ वर्षसम्म औसत आयु हुँदा पनि यो कोषलाई कुनै खतरा नहोस् भनेर एउटा व्यक्तिका नाममा कोषमा जम्मा भएको रकमलाई १५ वर्षले भाग गर्ने भनिएको हो । यस्तो व्यवस्था राख्नुका पछाडि योगदानकर्ताले पेन्सन पाउने उमेरसम्म उसले कोषमा गरेको योगदानबाट बाँकी जीवन सहज चल्न सक्ने गरी मासिक नियमित पेन्सन प्राप्त होस् भन्ने नै हो । यसको अर्को पक्ष औसत आयु ७५ वर्ष कायम गरी अवकासपश्चात् औसत १५ वर्ष पेन्सन सुविधा उपलब्ध गराउन सकिने गरी व्यवस्था गर्नु पनि हो । यद्यपि २८.३३ प्रतिशतलाई टुक्र्याएर केही रकम सेवा अन्त्य गर्दाकै बखत प्राप्त गर्न सक्ने र बाँकी ६० वर्षपछि पेन्सनको रुपमा प्राप्त गर्ने गरी तथा १८० लाई पनि घटाएर अझै योगदानकर्तामैत्री बनाउन सकिन्छ कि भनेर कोषले सूक्ष्म ढंगले आन्तरिक गृहकार्य पनि गरिरहेको छ । जे होस्, अबको २० वर्षपछि नेपाली श्रम बजारमा हुने सबै श्रमिक पेन्सनका हकदार हुनेछन् भनेर बुझ्न सकिन्छ । विकसित देशहरूले जसरी श्रम बजारलाई सामाजिक सुरक्षाको माध्यमबाट उदार बनाए, यस प्रणालीमार्फत पनि बनाउन त्यही नै खोजिएको हो ।
यसअघि कुनै श्रमिक युवाकालमा काम गर्थ्यो, कमाउँथ्यो, खान्थ्यो तर वृद्धावस्थाका लागि कुनै सुविधा नै थिएन । वृद्धावस्थाको दैनिक गुजारा कसरी चलाउने भन्ने अनिश्चित जस्तै थियो । अब सामाजिक सुरक्षा कोषले उनीहरूलाई बुढेसकालका लागि ढुक्क बनाउँछ । निजी तथा सार्वजनिक क्षेत्रमा काम गर्ने सबै किसिमका श्रमिकलाई अवकासपछि आर्थिक रूपमा सबल र सक्षम बनाई कसैप्रति आश्रित हुनु नपर्ने गराउन, प्रौढ अवस्थाका लागि बचत गर्ने बानी बसाउन, सरकारी तथा सार्वजनिक एवं निजी क्षेत्रका सबै व्यक्तिको अवकासपछिको सुरक्षा योजनामा एकरूपता ल्याउन, कामदारलाई कामप्रति उत्प्रेरित गर्दै काम गर्ने संस्थाप्रति अपनत्व बढाउन तथा कामदारको स्थिरता र स्थायित्व कायम गरी अवकास कोषमा सहज पहुँच र नियन्त्रण एवं प्रभावकारी र पारदर्शी अवकास योजनाको माध्यमबाट योगदानकर्ताको भविष्य सुनिश्चित गर्नु यस योजनाको उद्देश्य हो ।
ऐक्यबद्धतामा आधारित प्रणाली
धेरैले स्वास्थ्य तथा दुर्घटना उपचारमा पाइने सुविधामा सामाजिक सुरक्षाका स्किम योगदानमा आधारित किन छैन भनेर प्रश्न गर्ने गर्नुहुन्छ । यो वास्तवमा ऐक्यबद्धतामा आधारित प्रणाली पनि हो भनेर बुझ्न जरुरी छ । अर्थात् एक‑एक मिलेर सबैलाई र सबै मिलेर एकलाई भने जस्तै हो । मासिक ६० हजार तलब खाने श्रमिकले गर्ने योगदान र २० हजार तलब खानेले गर्ने योगदान बराबरी त हुँदैन तर उपचारमा सबैले बराबरी सुविधा पाउँछन् । धेरै योगदान गर्नेले उपचार खर्च पाउने र थोरै योगदान गर्नेले उपचार खर्चै नपाउने भन्ने हुँदैन । यसबाट सीमित तथा निश्चित आयमा जीवनयापन गरिरहेका योगदानकर्ताको स्वास्थ्यसम्बन्धी जोखिमबाट निजलाई पर्न सक्ने आर्थिक जोखिम न्यूनीकरणमा सहयोग पुर्याउने उद्देश्य राखिएको हुन्छ । समाजवादी प्रणाली भएका मुलुकहरूको सामाजिक सुरक्षा प्रणालीमा करिब यस्तै अभ्यास देखिन्छ । जस्तैः उत्तरी युरोपका नार्दिक मुलुकहरू स्विडेन, नर्वे, डेनमार्क र फिनल्यान्डमा पनि यस्तै प्रावधान छ ।
अन्त्यमा,
सामाजिक सुरक्षा नागरिकको व्यक्तिगत कल्याणसँग मात्र नभई समग्र राष्ट्रिय आर्थिक समृद्धिसँग पनि जोडिएको हुन्छ । सामाजिक सुरक्षा कार्यक्रमले व्यक्तिको जीवनमा आइपर्न सक्ने अप्रत्यासित घटनाको जोखिम सामना गर्नका लागि आम्दानीको केही हिस्सा बँचाएर राख्नभन्दा पनि निर्धक्क साथ गरिमामय तथा गुणस्तरीय जीवनयापनका लागि आवश्यक वातावरण कायम गराई उचित व्यय गर्न सक्षम बनाउँछ । प्रभावकारी सामाजिक सुरक्षा नीति, श्रम संरक्षण कानुनलगायत स्वास्थ्य सुविधा तथा बेरोजगारी सुविधाद्वारा सामाजिक लागत न्यूनीकरण गरी कुशल श्रम क्षमतालाई सुरक्षित राख्न महत्वपूर्ण भूमिका निर्वाह गर्ने भएकाले सामाजिक सुरक्षा कार्यक्रमले नेपालको आर्थिक उन्नतिमा पनि उत्तिकै योगदान प्रदान गर्छ । अहिले सरकार, श्रमिक तथा रोजागारदातासहितको त्रिपक्षीय सहमतिमा जुन सामाजिक सुरक्षा प्रणाली बनाइएको छ, यसलाई सकारात्मक रुपमा लिनुपर्छ । हरेक नयाँ कुरामा शंका गर्ने तथा नकारात्मक मात्र सोच्ने प्रवृत्ति त्याग्नुपर्छ । सामाजिक सुरक्षाको अन्तर्राष्ट्रिय अभ्यासलाई नियाल्दा पनि यो राम्रो कार्यक्रम हो । जनताबाट आएका गुनासाका सम्बोधन गरी कोषले विद्यमान योजनामा रहेका भनिएका केही अफ्ठ्याराहरूलाई सुधार गर्दै उत्कृष्ट र योगदानकर्तामैत्री बनाउने प्रयासलाई जारी राखेको छ । सुधार निरन्तरको प्रक्रिया पनि भएकाले यसलाई सबै मिली सफल बनाउनुपर्छ । त्यसैले सकारात्मक सोच लिएर सामाजिक सुरक्षा योजनामा सहभागी बनौं ।
(लेखक न्यौपाने सामाजिक सुरक्षा कोषका सहायक निर्देशक हुन् ।)
प्रकाशित समय १४:२७ बजे