गृहपृष्ठ अर्थतन्त्रलाई राहत दिने लचकदार मौद्रिक नीति (पूर्ण पाठसहित)
अर्थतन्त्रलाई राहत दिने लचकदार मौद्रिक नीति (पूर्ण पाठसहित)
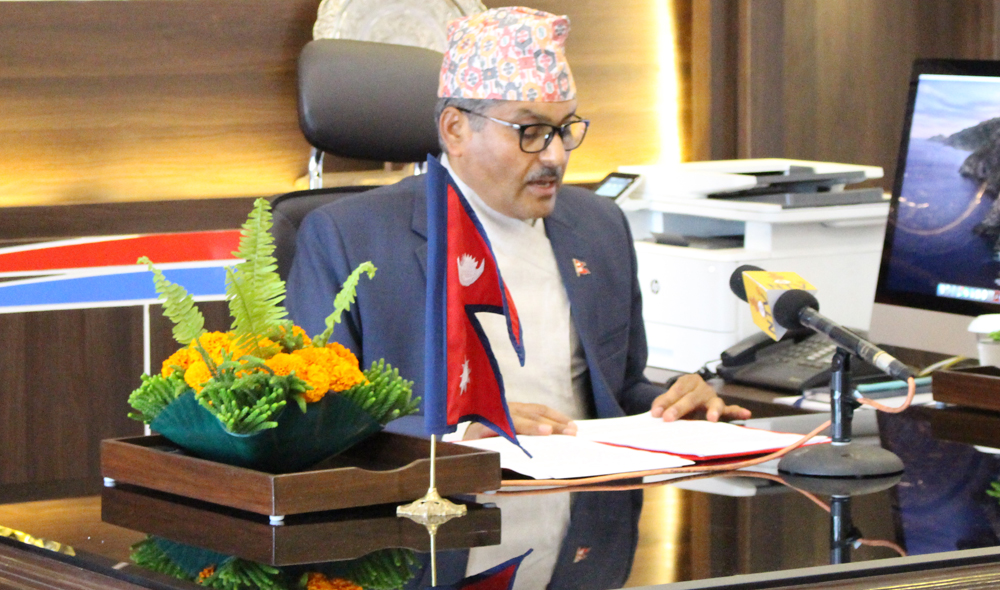
नेपाल राष्ट्र बैंकले कोरोना भाइरस महामारीका विस्तार नहोस भनेर लगाइएको लकडाउनका कारण आक्रान्त भएको अर्थतन्त्रलाई तत्काल राहत प्रदान गर्ने गरि लचकदार रुझान भएको मौद्रिक नीति सार्वजनिक गरेको छ ।
नेपाल राष्ट्र बैंकका गभर्नर महाप्रसाद अधिकारीले टेलिभिजनमार्फत मौद्रिक नीति सार्वजनिक गर्दै बैंकहरूले राख्नु पर्ने अनिवार्य नगद मौज्दात (सीआरआर) र बैंक दरलाई यथावत राख्दै लकडाउनका कारण संकटमा परेका उद्योग, व्यवसायमा थप कर्जा प्रवाह गर्नका लागि विशेष व्यवस्था गरिएको घोषणा गरे ।
गभर्नर अधिकारीका अनुसार कोभिड—१९ संक्रमण रोकथाम तथा नियन्त्रण गर्न चालिएका कदमबाट अर्थतन्त्रमा परेको असरलाई दृष्टिगत गरी तरलता सहज बनाउने, ब्याजदरमा छुट दिने र कर्जाको भाखा सार्ने लगायतका व्यवस्था अवलम्बन गरी कार्यान्वयनमा ल्याइएका छन् ।
कोभिड १९ को कारणले साँवा वा व्याजको भुक्तानी म्याद थप गरेवापत ग्राहकबाट पेनाल ब्याज, शुल्क वा हर्जाना लिन नपाइने व्यवस्था गरिएको छ, यसले ऋणीहरूलाई सोझै राहत हुनेछ भने अतिप्रभावित, मध्यम प्रभावित र कम प्रभावित गरी ऋणीका वर्गीकरण गरि ऋण भुक्तानी अवधि बढाउने घोषणा गरिएको छ ।
राष्ट्र बैंकले कोभिड–१९ वाट अति प्रभावित पेशा/व्यवसायमा प्रवाह भएका कर्जाको २०७७ असार मसान्तसम्म भुक्तानी हुनुपर्ने साँवाको किस्ता र ब्याज रकमलाई २०७८ असार मसान्तसम्ममा भुक्तानी गर्न सक्ने व्यवस्था मिलाइने घोषणा गरेको छ ।
यस्तै, मध्यम रुपमा प्रभावित पेशा/व्यवसायमा प्रवाह भएका कर्जाको २०७७ असार मसान्तसम्म भुक्तानी हुनुपर्ने साँवाको किस्ता र ब्याज रकमलाई २०७७ चैत मसान्तसम्ममा भुक्तानी गर्न सक्ने र कम मात्रामा प्रभावित भएको पेशा/व्यवसायमा प्रवाह भएका कर्जाको २०७७ असार मसान्तसम्मको साँवाको किस्ता र ब्याज रकमलाई २०७७ पुस मसान्तसम्ममा भुक्तानी गर्न सक्ने व्यवस्था मिलाइने गभर्नर अधिकारीले घोषणा गरे ।
उनका अनुसार २०७७ असार महिनासम्म भुक्तानी अवधि भएका डिमाण्ड लोन, क्यास क्रेडिट लगायतका अल्पकालीन प्रकृतिका चालु पूँजी कर्जाहरुलाई बैंक तथा वित्तीय संस्थाले ऋणीको अवस्था विश्लेषण गरी २०७७ पुस मसान्तसम्म भुक्तानी गर्न सकिनेगरी नवीकरण गर्न सक्ने व्यवस्था मिलाइने छ ।
कोभिड–१९ को कारण पुनर्स्थापित हुन समय लाग्ने पर्यटन क्षेत्र लगायतका अति प्रभावित उद्योग व्यवसायमा रहेको कर्जा भुक्तानीका लागि आवश्यकता अनुसार थप समय प्रदान गर्न सक्ने व्यवस्था मिलाइने गभर्नर अधिकारीले बताए ।
यसैगरी, २०७६ पुस मसान्तमा सक्रिय वर्गमा रहेका कर्जालाई ऋणीले २०७७ पुस मसान्तभित्र लिखित कार्य योजना पेश गरेमा बैंक तथा वित्तीय संस्थाले सो को विश्लेषण गरी न्यूनतम १० प्रतिशत ब्याज असुल उपर गरी एक पटकको लागि कर्जा पुनरसंरचना तथा पुनरतालिकीकरण गर्न सक्ने व्यवस्था मिलाइने मौद्रिक नीतिमा उल्लेख छ ।
कोभिड–१९ प्रकोपको कारण अर्थतन्त्रमा परेको असरलाई मध्यनजर राख्दै उत्पादन अभिवृद्धि, रोजगारी सिर्जना र उद्यमशिलता विकासका लागि विद्यमान सहुलियतपूर्ण कर्जा कार्यक्रम सरल रुपमा कार्यान्वयन हुने व्यवस्था मिलाइने गभर्नर अधिकारीले बताए ।
उनका अनुसार बैंक तथा वित्तीय संस्थाबाट तोकिएका क्षेत्रमा यस्तो कर्जा ऋणीलाई ५ प्रतिशत ब्याजदरमा उपलब्ध हुनेछ ।
सहुलियतपूर्ण कर्जा प्रवाहमा प्रदेशगत सन्तुलन कायम गर्नुका साथै लक्षित क्षेत्र र वर्गमा कर्जामा पहुँच सुनिश्चित गर्ने उद्देश्यले वाणिज्य बैंकले कम्तीमा ५०० वा न्यूनतम प्रतिशाखा १० र राष्ट्रिय स्तरका विकास बैकले कम्तीमा ३०० वा न्यूनतम प्रतिशाखा ५ मध्ये जुन बढी हुन्छ सोही संख्यामा कर्जा प्रवाह गर्नुपर्ने व्यवस्था गरिने मौद्रिक नीतिमा छ ।
कोभिड–१९ संक्रमणबाट प्रभावित अर्थतन्त्रलाई पुनरुत्थान गर्न कृषि, उर्जा, पर्यटन तथा घरेलु, साना एवम् मझौला उद्योगमा कर्जा लगानी प्रोत्साहित गरिने गभर्नर अधिकारीले बताए ।
उनका अनुसार वाणिज्य बैंकले २०८० असार मसान्तसम्म कुल कर्जा लगानीको न्यूनतम १५ प्रतिशत कृषि क्षेत्रमा प्रवाह गर्नुपर्ने छ ।
मौद्रिक नीतिमा कृषि क्षेत्रमा दीर्घकालीन साधनको उपलब्धता सहज बनाउन कृषि विकास बैंकले कृषि ऋणपत्र जारी गर्नसक्ने व्यवस्था मिलाइउने तथा कृषकलाई वित्तीय साधनको साथै कृषि सूचना तथा जानकारी उपलब्ध गराउन कृषि विकास बैंकमार्फत ‘किसान क्रेडिट कार्ड’ को व्यवस्था गरिने घोषणा गरिएको छ ।
वाणिज्य बैंकहरुले २०८१ असार मसान्तसम्म लघु, साना एवम् मझौला उद्यमका क्षेत्रमा रु. १ करोड भन्दा कम रकमका कर्जाहरु आफ्नो कुल कर्जा लगानीको न्यूनतम १५ प्रतिशत हुने गरी प्रवाह गर्नु पर्ने मौद्रिक नीतिमा व्यवस्था गरिएको छ ।
एटीएम शुल्क नलाग्ने
राष्ट्र बैंकले कोभिड १९ को असर रहेसम्मको लागि एक संस्थाको एटीएम कार्ड अर्को संस्थाको एटीएममा प्रयोग गरेमा शुल्क नलाग्ने व्यवस्था गरेको छ । गत चैत ११ गतेपछि यो व्यवस्था रहेकोमा बैंकहरूले साउन १ गतेबाट ह
लघुवित्तका लाइसेन्स रोकियो
नेपाल राष्ट्र बैंकले लघुवित्त संस्थाका लागि पनि लाइसेन्स रोकेको छ । यसअघि बैंक तथा वित्तीय संस्थाहरूको संख्या बढेको भन्दै सबै वर्गका बैंकको लाइसेन्स दिन रोकेकोमा लघुवित्त संस्थाहरूको भने लाइसेन्स खुला राखिएको थियो ।
लघुवित्त कम्पनीहरू पनि च्याउसरि खुलेर नियमन गर्नै समस्या हुन थालेपछि राष्ट्र बैंकले तिनका पनि लाइसेन्स नदिने निर्णय गरेको हो । यो निर्णयसँगै नयाँ लघुवित्त कम्पनीले त लाइसेन्स पाउने छैनन नै यसअघि नै प्रक्रियामा रहेका लघुवित्त संस्थाले पनि लाइसेन्स नपाउने भएका छन् ।
लघुवित्त कम्पनीहरूलाई ब्याजमा पनि लगाम कसिएको छ । अब उप्रान्त लघुवित्त वित्तीय संस्थाहरुले आफ्ना ग्राहकसँग लिने ब्याजदर अधिकतम १५ प्रतिशत कायम हुने भएको छ ।
………………………………………………………………………….
आर्थिक वर्ष २०७७/७८ को मौद्रिक नीति पूर्णपाठ
कोभिड–१९ महामारीले विश्वभर मानवीय संकटका साथै आर्थिक संकट उत्पन्न गरेको भिन्न परिवेशमा तर्जुमा गरिएको छ । एक शताव्दी पछिको अप्रत्याशित महामारीबाट १ करोड ३९ लाख भन्दा बढी मानिस संक्रमित भएका छन् भने ५ लाख ९३ हजारले ज्यान गुमाएका छन् । विश्व अर्थतन्त्र सन् १९३० को दशकको महामन्दी पछिको सवैभन्दा ठूलो संकुचनमा गएको छ । विश्वले एकै पटक स्वास्थ्य संकट र आर्थिक संकट व्यहोर्नु परेका कारण गरिबी, बेरोजगारी र आय असमानता बढ्ने अनुमान छ ।
सामाजिक न्याय सहितको दीगो तथा उच्च आर्थिक वृद्धि हासिल गर्दै ‘समृद्ध नेपाल, सुखी नेपाली’ को राष्ट्रिय आकांक्षा हासिल गर्ने आधारशीला तयार हुँदै गरेको अवस्थामा कोभिड– १९ ले अनपेक्षित चुनौती थपेको छ । लगातार तीन वर्षको उच्च आर्थिक वृद्धि पछि आर्थिक वर्ष २०७६/७७ मा न्यून आर्थिक वृद्धि रहेको अनुमान छ । मुद्रास्फीति लक्षित सीमाभित्रै रहेको छ भने आयात संकुचन भएका कारण व्यापार घाटा तथा चालु खाता घाटामा सुधार आएको छ । शोधनान्तर बचत उल्लेख्य बढेको छ । निक्षेप परिचालनको तुलनामा कर्जा विस्तार कम रहेको छ ।
वित्तीय पहुँच उल्लेख्य विस्तार भएको छ । वित्तीय कारोबारमा विद्युतीय भुक्तानीको प्रयोग बढ्दै गइरहेको छ । वित्तीय विस्तारसँगै आधुनिक भुक्तानी प्रणालीका लागि पूर्वाधार विकासको काम अगाडि बढेको छ । मोबाइल बैंकिङ्गको प्रयोग बढेका कारण बन्दाबन्दीको समयमा समेत बैंकिङ्ग कारोबार सहज भएको छ ।
कोभिड–१९ का कारण विश्वभर नै श्रम बजार र विप्रेषण आप्रवाह प्रभावित हुने अनुमान छ । वैदेशिक रोजगारीमा गएको श्रमशक्ति फर्किने क्रमसँगै त्यसको असर आन्तरिक श्रम बजारमा पनि पर्ने भएको छ । प्रमुख श्रमगन्तव्य मुलुकहरु आर्थिक संकुचनमा गएसँगै विप्रेषण आप्रवाहमा कमी आएमा सो को असर बैंकिङ्ग क्षेत्रको साधन परिचालन, बाह्य क्षेत्र सन्तुलन तथा गरिबी निवारणमा पर्ने देखिएको छ ।
कोभिड–१९ महामारीले अर्थतन्त्रमा पारेको असर व्यवस्थापन गर्न मौद्रिक नीतिले मूल्य र बाह्य क्षेत्र स्थायित्व कायम राख्दै आर्थिक पुनरुत्थानमा जोड दिनुपर्ने अवस्था छ । आर्थिक गतिविधिलाई चलायमान बनाउन कोभिड–१९ बाट प्रभावित क्षेत्रको कर्जा व्यवस्थापन र नेपाल राष्ट्र बैंक पहुँचमा सहजीकरण गर्नुपर्ने र वित्तीय साधनलाई उद्यमशीलता विकास, उत्पादन अभिवृद्धि र रोजगारी सिर्जना गर्नेतर्फ प्रोत्साहित गर्नुपर्ने भएको छ ।
राष्ट्रिय तथा अन्तर्राष्ट्रिय आर्थिक स्थिति एवम् परिदृश्यलाई ध्यानमा राखी नेपाल राष्ट्र बैंक ऐन, २०५८ को व्यवस्था बमोजिम आर्थिक वर्ष २०७७/७८ को मौद्रिक नीति तर्जुमा गरिएको छ । यसका साथै नेपाल सरकारको पन्ध्रौं पञ्चवर्षीय योजना, आर्थिक वर्ष ०७७/७८ को बजेट, वित्तीय क्षेत्र विकास रणनीति र यस बैंकको तेस्रो रणनीतिक योजनालाई समेत मौद्रिक नीति तर्जुमाको आधारको रुपमा लिइएको छ । सवै सरोकारवालाहरुबाट प्राप्त सुझावलाई समेत ध्यानमा राखी यो मौद्रक नीति तर्जुमा गरिएको छ ।
अन्तर्राष्ट्रिय आर्थिक स्थिति
कोभिड–१९ संक्रमण नियन्त्रण तथा रोकथामका लागि विश्वव्यापी रुपमा अवलम्बन गरिएका उपायहरुबाट उत्पादनदेखि आपूर्तिसम्मका श्रृंखला अवरुद्ध भई विश्व अर्थतन्त्र संकुचनमा गएको छ । अन्तर्राष्ट्रिय मुद्राकोषले जुन २०२० मा अद्यावधिक गरेको वल्र्ड इकोनोमिक आउटलुक अनुसार सन् २०२० मा विश्व अर्थतन्त्र ४.९ प्रतिशतले संकुचन हुने प्रक्षेपण गरेको छ ।
विकसित मुलुकहरुको अर्थतन्त्र सन् २०१९ मा १.७ प्रतिशतले विस्तार भएकोमा सन् २०२० मा ८ प्रतिशतले संकुचन हुने अन्तर्राष्ट्रिय मुद्राकोषको प्रक्षेपण छ । उदीयमान तथा विकासशील अर्थतन्त्र सन् २०१९ मा ३.७ प्रतिशतले वृद्धि भएकोमा सन् २०२० मा ३ प्रतिशतले संकुचन हुने प्रक्षेपण छ । एशियाली अर्थतन्त्र सन् २०२० मा १.६ प्रतिशतले संकुचन हुने अन्तर्राष्ट्रिय मुद्राकोषको प्रक्षेपण छ । यसमध्ये भारतको अर्थतन्त्र ४.५ प्रतिशतले संकुचन हुने र चीनको अर्थतन्त्र १ प्रतिशतले विस्तार हुने प्रक्षेपण छ । नेपालको आर्थिक वृद्धि भने १ प्रतिशतमा सीमित हुने अन्तर्राष्ट्रिय मुद्राकोषको प्रक्षेपण छ ।
कोभिड–१९ का कारण समष्टिगत मागमा संकुचन आउनुका साथै पेट्रोलियम पदार्थको मूल्यमा समेत गिरावट आएकोले मुद्रास्फीति केही न्यून रहेको छ । अन्तर्राष्ट्रिय मुद्राकोषले विकसित अर्थतन्त्रहरुमा सन् २०१९ मा १.४ प्रतिशत मुद्रास्फीति रहेकोमा सन् २०२० मा ०.३ प्रतिशत हुने प्रक्षेपण गरेको छ । उदीयमान तथा विकासशील अर्थतन्त्रहरुमा उपभोक्ता मुद्रास्फीति सन् २०१९ को ५.१ प्रतिशतको तुलनामा सन् २०२० मा ४.४ प्रतिशत रहने प्रक्षेपण छ ।
विश्व अर्थतन्त्रमा देखिएका चुनौतीहरु सामना गर्न अधिकांश मुलुकहरुले विस्तारकारी मौद्रिक एवम् वित्त नीति अवलम्बन गरेका छन् । कोभिड–१९ संकटबाट सिर्जित अनिश्चितताका वाबजुद धेरै मुलुकहरुले आर्थिक क्रियाकलाप सहज बनाउन बन्दाबन्दी लगायतका व्यवस्थाहरु क्रमशः खुकुलो बनाउँदै लगेका छन् ।
समष्टिगत आर्थिक स्थिति
आर्थिक वृद्धि र मूल्य स्थिति
आर्थिक वर्ष २०७५/७६ मा ७ प्रतिशत आर्थिक वृद्धि हासिल भएकोमा आर्थिक वर्ष २०७६/७७ मा २.२८ प्रतिशतमा सीमित रहेको केन्द्रीय तथ्याङ्क विभागको प्रारम्भिक अनुमान छ । कृषि क्षेत्रको वृद्धिदर २.६ प्रतिशत, उद्योग क्षेत्रको ३.२ प्रतिशत तथा सेवा क्षेत्रको वृद्धिदर २ प्रतिशत रहेको अनुमान छ ।
आर्थिक वर्ष २०७६/७७ मा कुल गार्हस्थ्य उत्पादनसँगको कुल गार्हस्थ्य बचतको अनुपात १८.१ प्रतिशत र कुल राष्ट्रिय बचतको अनुपात ४६ प्रतिशत रहेको अनुमान छ । अघिल्लो वर्ष यी अनुपातहरु क्रमशः १९ प्रतिशत र ४८.९ प्रतिशत रहेका थिए ।
आर्थिक वर्ष २०७६/७७ मा कुल गार्हस्थ्य उत्पादनमा कुल स्थिर पुँजी निर्माणको अनुपात २८.१ प्रतिशत र कुल पुँजी निर्माणको अनुपात ५०.२ प्रतिशत रहेको अनुमान छ । अघिल्लो वर्ष यी अनुपातहरु क्रमशः ३३.७ प्रतिशत र ५६.६ प्रतिशत रहेका थिए ।
२०७७ जेठमा वार्षिक विन्दुगत उपभोक्ता मुद्रास्फीति ४.५४ प्रतिशत रहेको छ । आर्थिक वर्ष २०७६/७७ को एघार महिनामा औसत उपभोक्ता मुद्रास्फीति ६.२८ प्रतिशत रहेको छ । अघिल्लो वर्षको सोही अवधिमा यस्तो मुद्रास्फीति ४.५१ प्रतिशत रहेको थियो ।
सरकारी खर्च, राजस्व तथा आन्तरिक ऋण परिचालन
महालेखा नियन्त्रक कार्यालयबाट सार्वजनिक विवरण अनुसार आर्थिक वर्ष २०७६/७७ मा संघीय सरकारको चालु खर्च रु. ७८६ अर्ब ५३ करोड, पुँजीगत खर्च रु. १९१ अर्ब ७७ करोड र वित्तीय व्यवस्थातर्फको खर्च रु. ११६ अर्ब ४ करोड गरी जम्मा रु. १०९४ अर्ब ३४ करोड खर्च भएको छ । यो अवधिमा राजस्व संकलन रु. ८४१ अर्ब ३६ करोड भएको छ ।
आर्थिक वर्ष २०७६/७७ मा नेपाल सरकारले कुल आन्तरिक ऋण परिचालन रु. १९४ अर्ब ६४ करोड र साँवा भुक्तानी रु. ३४ अर्ब ३९ करोड गरी खुद आन्तरिक ऋण रु. १६० अर्ब २५ करोड परिचालन गरेको छ । उक्त रकम कुल गार्हस्थ्य उत्पादनको ४.३ प्रतिशत हुन आउँछ ।
वैदेशिक ब्यापार, विप्रेषण आप्रवाह तथा शोधनान्तर स्थिति
आर्थिक वर्ष २०७६/७७ को एघार महिनामा निर्यात ०.२ प्रतिशतले बढेर रु. ८८ अर्ब र आयात १५.३ प्रतिशतले घटेर रु. ११०० अर्ब ८१ करोड भएको छ । यस अवधिमा व्यापार घाटामा १६.४ प्रतिशतले सुधार आएको छ भने विप्रेषण आप्रवाह ३ प्रतिशतले घटेर रु. ७७४ अर्ब ८७ करोड कायम भएको छ ।
आर्थिक वर्ष २०७६/७७ को एघार महिनामा चालु खाता घाटा रु. ७१ अर्ब ६४ करोड र शोधनान्तर बचत रु. १७९ अर्ब ३७ करोड कायम भएको छ । आर्थिक वर्ष २०७५/७६ को सोही अवधिमा चालु खाता घाटा रु. २४९ अर्ब ८ करोड र शोधनान्तर घाटा रु. ९० अर्ब ८३ करोड रहेको थियो ।
२०७७ जेठ मसान्तमा कुल विदेशी विनिमय सञ्चिति रु. १३०६ अर्ब ४६ करोड (अमेरिकी डलर १० अर्ब ७९ करोड) पुगेको छ । आर्थिक वर्ष २०७६/७७ को एघार महिनाको आयातलाई आधार मान्दा बैंकिङ्ग क्षेत्रसँग कायम रहेको विदेशी विनिमय सञ्चिति १३.३ महिनाको वस्तु तथा ११.७ महिनाको वस्तु र सेवा आयात धान्न पर्याप्त हुने देखिएको छ ।
२०७६ असार मसान्तको तुलनामा २०७७ असार मसान्तमा अमेरिकी डलरसँग नेपाली रुपैयाँ ९.१५ प्रतिशतले अवमूल्यन भई अमेरिकी एक डलरको खरिद दर रु. १२०.३७ पुगेको छ ।
वित्तीय क्षेत्र स्थिति
बैकिङ्ग क्षेत्र
आर्थिक वर्ष २०७६/७७ को एघार महिनामा बैक तथा वित्तीय संस्थाको निक्षेप परिचालन १३.३ प्रतिशतले वृद्धि भई रु. ३६६६ अर्ब ६२ करोड पुगेको छ । अघिल्लो वर्षको सोही अवधिमा समेत निक्षेप परिचालन १३.३ प्रतिशतले वृद्धि भई रु. ३१०५ अर्ब ७४ करोड पुगेको थियो ।
आर्थिक वर्ष २०७६/७७ को एघार महिनामा बैक तथा वित्तीय संस्थाको लगानीमा रहेको कर्जा १०.७ प्रतिशतले वृद्धि भई रु. ३१७२ अर्ब ९८ करोड पुगेको छ । अघिल्लो वर्षको सोही अवधिमा यस्तो कर्जा १८.२ प्रतिशतले बढेर रु. २८३६ अर्ब ७ करोड पुगेको थियो ।
२०७६ चैत मसान्तमा बैंक तथा वित्तीय संस्थाको लगानीमा रहेको कर्जामध्ये रु. १५ लाखसम्मको कर्जा १५ प्रतिशत, रु. १५ लाखदेखि रु. ५० लाखसम्मको कर्जा २४.९ प्रतिशत, रु. ५० लाखदेखि रु. १ करोडसम्मको कर्जा १०.२ प्रतिशत, रु. १ करोडदेखि रु. ५ करोडसम्मको कर्जा २२.३ प्रतिशत र रु. ५ करोड माथिको कर्जा २७.६ प्रतिशत रहेको छ ।
२०७७ जेठ मसान्तमा बैंक तथा वित्तीय संस्था (लघुवित्त वित्तीय संस्थाहरु समेत) को चुक्ता पुँजी २०७६ असारको तुलनामा ८.२ प्रतिशतले वृद्धि भई रु. ३४९ अर्ब ५९ करोड पुगेको छ । त्यसैगरी, यस अवधिमा पुँजीकोष ९.८ प्रतिशतले बढेर रु. ५१८ अर्ब ५ करोड कायम भएको छ ।
२०७७ जेठ मसान्तमा वाणिज्य बैंकहरुको पुँजी कोष पर्याप्तता अनुपात १३.४ प्रतिशत, विकास बैंकहरुको १३.४ प्रतिशत र वित्त कम्पनीहरुको १८.७ प्रतिशत रहेको छ । २०७६ असार मसान्तमा यी अनुपातहरु क्रमशः १४ प्रतिशत, १६ प्रतिशत र २०.४ प्रतिशत रहेका थिए ।
बैंक तथा वित्तीय संस्थाहरुको निष्क्रिय कर्जा अनुपात २०७६ असार मसान्तमा १.५२ प्रतिशत रहेकोमा २०७६ चैत मसान्तमा १.८१ प्रतिशत पुगेको छ । २०७६ चैत मसान्तमा वाणिज्य बैंकहरुको निष्क्रिय कर्जा अनुपात १.७२ प्रतिशत, विकास बैंकहरुको १.४८ प्रतिशत र वित्त कम्पनीहरुको ६.७६ प्रतिशत रहेको छ ।
बैंक तथा वित्तीय संस्थालाई मर्जर तथा प्राप्तिमा जान प्रोत्साहित गर्न शुरु गरेपश्चात्को एक दशकमा १९६ बैंक तथा वित्तीय संस्थाहरु (२५ वाणिज्य बैंक समेत) मर्जर तथा प्राप्ति प्रक्रियामा संलग्न भई ४६ संस्था कायम भएका छन् । यस अवधिमा ५ वाणिज्य बैंकहरु समेत गरी १५० संस्थाको इजाजत खारेज भएको छ । आर्थिक वर्ष २०७६/७७ मा ४ वाणिज्य बैंक सहित ३५ बैंक तथा वित्तीय संस्था मर्जर तथा प्राप्ति प्रक्रियामा संलग्न भई २० संस्थाको इजाजत खारेज भएको छ ।
बैंक तथा वित्तीय संस्थाका शाखा विस्तारसँगै वित्तीय पहुँच बढेको छ । बैंक तथा वित्तीय संस्थाको शाखा संख्या २०७६ असार मसान्तमा ८६८६ रहेकोमा २०७७ जेठ मसान्तमा ९७१६ पुगेको छ । उक्त अवधिमा प्रति बैंक शाखा जनसंख्या ३३६३ बाट घटेर ३०७५ कायम भएको छ ।
सम्झौतीत बचत परिचालन
कर्मचारी सञ्चय कोषको सम्पत्ति/दायित्व २०७६ असार मसान्तमा रु. ३४२ अर्ब ७२ करोड रहेकोमा २०७६ चैत मसान्तमा रु. ३७१ अर्ब ५८ करोड पुगेको छ । उक्त अवधिमा संचयकर्ताहरुको सञ्चित रकम ७.७ प्रतिशतले वृद्धि भई रु. ३३३ अर्ब ७५ करोड पुगेको छ भने कर्जा सापटी ९.४ प्रतिशतले वृद्घि भई रु. २५५ अर्ब २ करोड पुगेको छ ।
नागरिक लगानी कोषको सम्पत्ति/दायित्व २०७६ असार मसान्तमा रु. १४८ अर्ब ९१ करोड रहेकोमा २०७६ चैत मसान्तमा रु. १६० अर्ब ५८ करोड पुगेको छ । सो अवधिमा कोष संकलन १.७ प्रतिशतले वृद्धि भई रु. १२८ अर्ब १२ करोड पुगेको छ भने कर्जा सापटी १३.९ प्रतिशतले वृद्घि भई रु. ४६ अर्ब ३१ करोड पुगेको छ ।
विगत केही वर्षयता बीमा सेवा उल्लेख्य विस्तार हुँदै करिब २७ प्रतिशत नागरिक (वैदेशिक रोजगारीमा रहेका नागरिक समेत) को बीमामा पहुँच पुगेको अनुमान छ । २०७६ असार मसान्तमा बीमा कम्पनीहरुको कुल सम्पत्ति/दायित्व रु. ३४७ अर्ब १६ करोड रहेकोमा १७.९ प्रतिशतले वृद्धि भई २०७६ चैत मसान्तमा रु. ४०९ अर्ब १५ करोड पुगेको छ ।
पुँजी बजार
२०७६ असार मसान्तमा १२५९ रहेको नेप्से सूचकाङ्क २०७७ असार मसान्तमा १३६२.३४ कायम भएको छ । त्यसैगरी, २०७६ असार मसान्तमा बजार पुँजीकरण रु. १५६७ अर्ब ५० करोड रहेकोमा २०७७ असार मसान्तमा रु. १७९२ अर्ब ७६ करोड रहेको छ ।
वाणिज्य बैंकहरुलाई दीर्घकालीन ऋणपत्र जारी गरी वित्तीय साधन परिचालन गर्न प्रोत्साहित गरिएका कारण धितोपत्र बजारमा उपकरणगत विविधीकरण प्रारम्भ भएको छ ।
आर्थिक वर्ष २०७६/७७ को एघार महिनामा १७ वाणिज्य बैंक र २ वित्त कम्पनी गरी १९ संस्थाले रु. ४५ अर्ब २५ करोडको ऋणपत्र निष्काशन गर्न यस बैंकबाट स्वीकृति प्राप्त गरेका छन् । २०७७ जेठ मसान्तमा बैंक तथा वित्तीय संस्थाको रु. ५४ अर्ब २९ करोडको ऋणपत्र दायित्व रहेको छ ।
सहकारी संस्था
२०७५ फागुन मसान्तमा सहकारी संस्थाहरुको बचत परिचालन रु. ३४५ अर्ब ५८ करोड रहेकोमा २०७६ फागुन मसान्तमा रु. ३५० अर्ब ५८ करोड पुगेको छ । सो अवधिमा ऋण प्रवाह रु. ३३२ अर्ब ७१ करोडबाट वृद्धि भई रु. ३४१ अर्ब ७१ करोड कायम भएको छ ।
आर्थिक वर्ष २०७६/७७ को मौद्रिक नीतिको समीक्षा
मौद्रिक व्यवस्थापन
आर्थिक वर्ष २०७६/७७ मा विस्तृत मुद्राप्रदायको वार्षिक वृद्धिदर १८ प्रतिशतमा सीमित गर्ने लक्ष्य राखिएकोमा २०७७ जेठ मसान्तमा वार्षिक विन्दुगत वृद्धिदर १७.५ प्रतिशत रहेको छ ।
मौद्रिक क्षेत्रबाट प्रवाह हुने कर्जामध्ये आन्तरिक कर्जाको वृद्धिदर २४ प्रतिशत र निजी क्षेत्रतर्फको कर्जाको वृद्धिदर २१ प्रतिशतमा सीमित गर्ने प्रक्षेपण गरिएकोमा २०७७ जेठ सान्तमा यी कर्जाको वार्षिक विन्दुगत वृद्धिदर क्रमशः १६.९ प्रतिशत र १३ प्रतिशत रहेको छ ।
आर्थिक वर्ष २०७६/७७ मा रु. २१९ अर्ब १५ करोड तरलता प्रवाह भएको छ । यस अन्र्तगत रिपोमार्फत रु. ११५ अर्ब ८७ करोड र स्थायी तरलता सुविधामार्फत रु. १०३ अर्ब २८ करोड प्रवाह भएको छ ।
आर्थिक वर्ष २०७६/७७ मा रु. ७८ अर्ब तरलता प्रशोचन भएको छ । यस अन्तर्गत रिभर्स रिपोमार्फत रु. ४८ अर्ब र निक्षेप संकलन बोलकवोलमार्फत रु. ३० अर्ब प्रशोचन भएको छ ।
आर्थिक वर्ष २०७६/७७ मा यस बैंकले वाणिज्य बैंकहरूबाट अमेरिकी डलर ४ अर्ब २० करोड खुद खरिद गरी रु. ४९२ अर्ब २४ करोड तरलता प्रवाह गरेको छ । सोही अवधिमा परिवत्र्य विदेशी मुद्रा बिक्री गरी रु. ४४२ अर्ब १३ करोडको भा.रु. खरिद गरेको छ ।
आर्थिक वर्ष २०७६/७७ मा वाणिज्य बैंकहरूबीच रु. १५०१ अर्ब ४५ करोड र बैंक तथा वित्तीय संस्थाहरू (वाणिज्य बैंकहरूबीच बाहेक) बीच रु. १२९ अर्ब ४० करोडको अन्तरबैंक कारोबार भएको छ ।
२०७७ असारमा ९१–दिने ट्रेजरी विलको भारित औसत ब्याजदर १.२७ प्रतिशत र वाणिज्य बैंकहरूबीचको भारित औसत अन्तरबैंक दर ०.३५ प्रतिशत रहेको छ । २०७६ असारमा यी दरहरु क्रमशः ४.९७ प्रतिशत र ४.५२ प्रतिशत रहेका थिए ।
वाणिज्य बैंकहरुको औसत आधार दर २०७६ असारमा ९.५७ प्रतिशत रहेकोमा २०७७ जेठमा ८.६६ प्रतिशत कायम भएको छ । त्यसैगरी २०७७ जेठमा कर्जाको भारित औसत ब्याजदर १०.४३ प्रतिशत र निक्षेपको भारित औसत ब्याजदर ६.१७ प्रतिशत कायम भएको छ । २०७६ असारमा कर्जाको भारित औसत ब्याजदर १२.१३ प्रतिशत र निक्षेपको भारित औसत ब्याजदर ६.६० प्रतिशत रहेका थिए ।
वित्तीय क्षेत्र कार्यक्रमको समीक्षा
आर्थिक वर्ष २०७६/७७ को एघार महिनामा वाणिज्य बैंकहरुले विदेशबाट ९ करोड अमेरिकी डलर ऋण लिने स्वीकृति प्राप्त गरेकोमा ७ करोड अमेरिकी डलर प्राप्त गरेका छन् । यस अवधिमा ३ लघुवित्त वित्तीय संस्थाले अमेरिकी डलर २ करोड ६ लाख र जापानी येन १ करोड १० लाख ऋण लिने स्वीकृति पाएका छन् । यो व्यवस्था लागू भएपश्चात् बैंक तथा वित्तीय संस्थाले हालसम्म ११ करोड ८१ लाख अमेरिकी डलर र १ करोड १० लाख जापानी येन परिचालन गरेका छन् ।
बैंक तथा वित्तीय संस्थाहरुले संस्थागत विदेशी निक्षेपकर्ता तथा गैर–आवासीय नेपालीबाट न्यूनतम २ वर्ष अवधिको विदेशी मुद्रा मुद्दती निक्षेप स्वीकार गर्नसक्ने व्यवस्था गरिएकोमा आर्थिक वर्ष २०७६/७७ को एघार महिनामा ८ लाख ८१ हजार अमेरिकी डलर निक्षेप परिचालन भएको छ ।
बैंक तथा वित्तीय संस्थाले कुल स्वदेशी मुद्रा निक्षेपको बढीमा ५० प्रतिशतसम्म संस्थागत निक्षेप परिचालन गर्न पाउने व्यवस्था गरिएकोमा २०७७ जेठमा यस्तो निक्षेपको औसत अंश ४५.१ प्रतिशत रहेको छ । बैंक तथा वित्तीय संस्थाले आफ्नो कुल स्वदेशी निक्षेपको अधिकतम १० प्रतिशतसम्म मात्र एक संस्थाबाट निक्षेप परिचालन गर्न पाउने व्यवस्था रहेको छ ।
वाणिज्य बैंकहरुले आफ्नो चुक्ता पुँजीको न्यूनतम २५ प्रतिशत बराबर ऋणपत्र जारी गर्नुपर्ने व्यवस्था गरिएकोमा आर्थिक वर्ष २०७६/७७ मा १२ वाणिज्य बैंकले ऋणपत्रमार्फत रु. २६ अर्ब ९ करोडको साधन परिचालन गरेका छन् ।
उत्पादनशील गतिविधि तथा निर्यातलाई प्रोत्साहित गर्ने उद्देश्यले यस बैंकबाट सहुलियत दरमा प्रदान गरिंदै आएको पुनरकर्जा २०७७ असार मसान्तमा रु. ७ अर्ब ४९ करोड लगानीमा रहेको छ । यस अन्तर्गत साधारण पुनरकर्जा रु. ५ अर्ब ८८ करोड र भूकम्प पीडितलाई प्रवाह गरिएको पुनरकर्जा रु. १ अर्ब ६१ करोड रहेको छ । वाणिज्य बैंकहरुले आफ्नो कुल कर्जाको न्यूनतम १० प्रतिशत कृषि क्षेत्रमा प्रवाह गर्नुपर्ने व्यवस्था रहेकोमा २०७७ जेठ मसान्तमा रु. २६१ अर्ब १५ करोड अर्थात कुल कर्जाको ९.७ प्रतिशत प्रवाह भएको छ । यसैगरी ऊर्जा तथा पर्यटनमा १५ प्रतिशत कर्जा प्रवाह गर्नुपर्ने व्यवस्था रहेकोमा ऊर्जामा रु. १४४ अर्ब १४ करोड अर्थात कुल कर्जाको ५.३ प्रतिशत र पर्यटनमा रु. १२९ अर्ब ७० करोड अर्थात कुल कर्जाको ४.८ प्रतिशत कर्जा प्रवाह भएको छ ।
वाणिज्य बैंक, विकास बैंक र वित्त कम्पनीले आफ्नो कुल कर्जा लगानीको न्यूनतम ५ प्रतिशत विपन्न वर्गमा प्रवाह गर्नुपर्ने व्यवस्था रहेकोमा २०७६ जेठ मसान्तमा वाणिज्य बैंक, विकास वैंक र वित्त कम्पनीहरुको विपन्न वर्गमा रु. १८९ अर्ब ७१ करोड कर्जा लगानी भएको छ । यो रकम कुल कर्जा लगानीको ५.९ प्रतिशत हुन आउँछ ।
कृषि, घरेलु तथा साना उद्यम लगायतका व्यवसाय सञ्चालनमा कर्जा प्रवाह बढाउँदै उत्पादन तथा रोजगारी अभिवृद्धि गर्ने उद्देश्यले सञ्चालित सहुलियतपूर्ण कर्जा कार्यक्रमबाट २०७७ जेठ मसान्तसम्म २९ हजार १५७ ऋणी लाभान्वित भएका छन् भने रु. ५५ अर्ब ५४ करोड कर्जा लगानीमा रहेको छ ।
बैंक तथा वित्तीय संस्थाका सेवाग्राहीको गुनासा व्यवस्थापन गर्ने उद्देश्यले यस बैंकमा रहेको गुनासो सुनुवाई इकाईलाई वित्तीय ग्राहक संरक्षण इकाईमा रुपान्तरण गरिएको छ ।
स्थानीय तहका सबै वडामा वित्तीय सेवाको पहुँच सुनिश्चित गर्ने उद्देश्यले बैंक शाखानभएका वडाहरुमा शाखारहित बैंकिङ्ग सेवा प्रदान गर्न यस बैंकको स्वीकृति लिनु नपर्ने व्यवस्था कार्यान्वयनमा ल्याइएको छ । २०७६ असार मसान्तमा शाखारहित बैंकिङ्ग केन्द्र संख्या १५३० रहेकोमा २०७७ जेठ मसान्तमा १६३२ पुगेको छ ।
कोभिड–१९ को सन्दर्भमा गरिएका प्रमुख नीतिगत व्यवस्था
कोभिड—१९ संक्रमण रोकथाम तथा नियन्त्रण गर्न चालिएका कदमबाट अर्थतन्त्रमा परेको असरलाई दृष्टिगत गरी तरलता सहज बनाउने, ब्याजदरमा छुट दिने र कर्जाको भाखा सार्ने लगायतका व्यवस्थाहरु अवलम्बन गरी कार्यान्वयनमा रहेका छन् ः
(क) २०७६ चैत १६ देखि लागू हुने गरी अनिवार्य नगद अनुपात ४ प्रतिशतबाट ३ प्रतिशत र बैंकदर ६ प्रतिशतबाट ५ प्रतिशत कायम गरिएको ।
(ख) नीतिगत दरको रुपमा रहेको रिपो दर ४.५ प्रतिशतबाट ३.५ प्रतिशत कायम गरिएको ।
(ग) तोकिएका क्षेत्रमा प्रवाहित कर्जाको २०७६ चैतमा कायम ब्याजदरमा आर्थिक वर्ष २०७६/७७ को चौथो त्रयमासको लागि २ प्रतिशत विन्दुले ऋणीलाई ब्याज छुट दिनुपर्ने व्यवस्था गरिएको । लघुवित्त वित्तीय संस्थाको हकमा ३ प्रतिशत र थोक कर्जा कारोबार गर्ने लघुवित्त वित्तीय संस्थाको हकमा २ प्रतिशत विन्दुले ब्याजदर छुट दिनु पर्ने व्यवस्था गरिएको ।
(घ) बैंक तथा वित्तीय संस्थाले कायम गर्नुपर्ने Counter-cyclical Buffer सम्बन्धी व्यवस्था स्थगन गरिएको ।
(ङ) ऋणीले २०७६ चैत, २०७७ बैशाख र जेठ मसान्तमा भुक्तान गर्नुपर्ने कर्जाको साँवा तथा ब्याज रकम २०७७ असार मसान्तसम्म भुक्तान गर्न सकिने व्यवस्था गरिएको ।
(च) ऋणीले २०७६ चैतमा भुक्तानी गर्नुपर्ने कर्जाको किस्ता सोही महिनामा भुक्तानी गरेमा ब्याजमा १० प्रतिशत छुट पाउने व्यवस्था गरिएको ।
(छ) चालु पुँजी प्रकृतिका अल्पकालीन कर्जाहरुको भुक्तानी अवधि ६० दिनसम्म थप गर्न सकिने व्यवस्था गरिएको ।
(ज) कोभिड—१९ बाट संक्रमितको उपचारमा सहयोग पुर्याउने उद्देश्यले निजी स्वास्थ्य संस्थाको सेवा विस्तार वा स्तरोन्नतिको लागि प्रवाह हुने कर्जा प्राथमिकता प्राप्त क्षेत्र कर्जामा गणना गर्ने व्यवस्था गरिएको ।
(झ) वैदेशिक रोजगारीमा जान अनुमति लिएका तर संक्रमणका कारण जान नपाएका व्यक्तिहरुले उद्योग व्यवसाय संचालन गर्न कर्जा माग गरेमा निवेदन दिएको ७ कार्य दिनभित्र सहुलियतपूर्ण कर्जा उपलब्ध गराउने व्यवस्था गरिएको ।
(ञ) बन्दाबन्दीको अवधिमा RTGS मार्फत गरिने कारोबारमा शुल्क नलाग्ने व्यवस्था गरिएको । साथै, मोवाइल बैंकिङ्ग, इन्टरनेट बैंकिङ्ग, वालेट जस्ता माध्यमबाट गरिने भुक्तानी कारोबारको सीमा वृद्धि गरिएको ।
आर्थिक वर्ष २०७७/७८ को परिदृश्य
सन् २०२१ मा विश्व अर्थतन्त्र पुनरुत्थान हुने अनुमान छ । अन्तर्राष्ट्रिय मुद्राकोषले विश्व अर्थतन्त्र सन् २०२१ मा ५.४ प्रतिशतले विस्तार हुने प्रक्षेपण गरेको छ । सन् २०२१ मा विकसित मुलुकहरुको मुद्रास्फीति १.१ प्रतिशत र उदीयमान तथा विकासोन्मुख मुलुकहरुको मुद्रास्फीति ४.५ प्रतिशतमा सीमित हुने प्रक्षेपण छ ।
नेपाल सरकारले आर्थिक वर्ष २०७७/७८ को बजेटमा ७ प्रतिशत आर्थिक वृद्धिको लक्ष्य राखेको छ । धान रोपाईका लागि मनसुन अनुकुल रहेको, कृषि कर्जा विस्तारलाई प्राथमिकतामा राखिएको र श्रमशक्ति थपिएका कारण कृषि क्षेत्र बिस्तार हुने देखिन्छ ।
यसैगरी कोभिड १९ को संक्रमण चाडो भन्दा चाडो नियन्त्रणमा आएमा उद्योग र सेवा क्षेत्र समेत विस्तार हुने अनुमान छ ।
बैंकिङ्ग प्रणालीमा पर्याप्त तरलता रहेको र कर्जाको ब्याजदर क्रमशः घट्दै आएको छ । आर्थिक पुनरुत्थानलक्षित कर्जा कार्यक्रमहरुबाट थप वित्तीय साधन परिचालन भई आर्थिक गतिविधि विस्तार हुने देखिएको छ ।
आर्थिक क्रियाकलाप विस्तार भएसँगै मुद्रास्फीतिमा चाप पर्नसक्ने भएता पनि आन्तरिक उत्पादन अभिवृद्धि तथा आपूर्ति व्यवस्थाको सुदृढीकरणमार्फत मूल्य स्थायित्व कायम रहने अनुमान छ ।
आर्थिक क्रियाकलाप विस्तारले गति लिएसँगै आयात बढ्ने देखिन्छ । निर्यात तथा विप्रेषण आप्रवाह गत आर्थिक वर्षकै हाराहारीमा रहने देखिएतापनि सरकारको वैदेशिक ऋण सहयोग परिचालन बढ्ने अनुमानका आधारमा वाह्य क्षेत्र व्यवस्थापन सहज हुने अनुमान छ ।
आर्थिक वर्ष २०७७/७८ को मौद्रिक नीतिको स्वरुप
कार्यदिशा
- समष्टिगत आर्थिक स्थायित्व कायम राख्दै नेपाल सरकारको आर्थिक वृद्धिको लक्ष्य हासिलमा सहयोग पुर्याउन मौद्रिक नीतिको जोड रहने छ ।
- वित्तीय साधन परिचालनलाई आर्थिक क्रियाकलाप विस्तार, रोजगारी सिर्जना र दिगो आर्थिक विकास प्रवद्र्धन गर्नेतर्फ प्रोत्साहित गरिनेछ ।
- मूल्य तथा बाह्य क्षेत्र स्थायित्वमा पर्नसक्ने दबाबलाई मध्यनजर गरी तरलता व्यवस्थापन गरिनेछ ।
- वित्तीय क्षेत्रको विकास र स्थायित्वका लागि बैंक तथा वित्तीय संस्थाहरुको एकीकरण र सुदृढीकरणमा जोड दिइने छ ।
- वित्तीय पूर्वाधारको विकासमार्फत वित्तीय पहुँच र सेवाको गुणस्तर अभिवृद्धि गरिनेछ ।
- भुक्तानी प्रणालीलाई सवल, सुदृढ र सुरक्षित बनाउँदै विद्युतीय भुक्तानी कारोबारलाई प्रोत्साहित गरिनेछ ।
आर्थिक तथा मौद्रिक लक्ष्य
- आर्थिक वर्ष २०७७/७८ मा उपभोक्ता मुद्रास्फीति औसत ७ प्रतिशतभित्र सीमित हुनेगरी मौद्रिक व्यवस्थापन गरिनेछ ।
- आर्थिक वर्ष २०७७/७८ मा कम्तिमा ७ महिनाको वस्तु तथा सेवा आयात धान्न पर्याप्त विदेशी विनिमय सञ्चिति कायम हुनेगरी बाह्य क्षेत्र व्यवस्थापन गरिनेछ ।
- आर्थिक पुनरुत्थानलाई प्राथमिकता दिँदै आर्थिक वृद्धिको लक्ष्य हासिल गर्न सहयोग पुग्ने गरी तरलता व्यवस्थापन गरिनेछ ।
- प्रचलित मूल्यको कुल गार्हस्थ्य उत्पादनलाई मौद्रिक प्रक्षेपणको आधारको रुपमा लिँदै आर्थिक वर्ष २०७७/७८ मा विस्तृत मुद्रा प्रदायको विस्तार १८ प्रतिशत र निजी क्षेत्रतर्फको कर्जा विस्तार २० प्रतिशतमा सीमित गर्ने प्रक्षेपण रहेको छ ।
सञ्चालन लक्ष्य तथा उपकरण
वाणिज्य बैंकहरुको अन्तरबैंक दर मौद्रिक नीतिको सञ्चालन लक्ष्यको रुपमा रहने गरेकोमा वाणिज्य बैंक, विकास वैंक र वित्त कम्पनीहरुको भारित औसत अन्तरबैंक दरलाई मौद्रिक नीतिको सञ्चालन लक्ष्यको रुपमा लिइने छ ।
ब्याजदर करिडोरको माथिल्लो सीमाको रुपमा रहेको स्थायी तरलता सुविधा दर ५ प्रतिशतमा यथावत् कायम गरिनेछ । करिडोरको तल्लो सीमाको रुपमा रहेको निक्षेप संकलन दरलाई २ प्रतिशतबाट घटाई १ प्रतिशत र नीतिगत दरको रुपमा रहेको रिपोदरलाई ३.५ प्रतिशतबाट घटाई ३ प्रतिशत कायम गरिनेछ ।
आर्थिक पुनरुत्थानका लागि आवश्यक थप तरलता उपलब्ध गराउन आवश्यकता अनुसार लामो अवधिको रिपो सुविधा उपलब्ध गराइने छ ।
बैंक तथा वित्तीय संस्थाले कायम गर्नुपर्ने विद्यमान ३ प्रतिशतको अनिवार्य नगद अनुपात यथावत् राखिएको छ ।
वाणिज्य बैंकले कायम गर्नुपर्ने वैधानिक तरलता अनुपात १० प्रतिशत, विकास बैंकले ८ प्रतिशत र वित्त कम्पनीले ७ प्रतिशतलाई यथावत् कायम गरिएको छ । बैक तथा वित्तीय संस्थाले अन्तिम ऋणदाता सुविधाको रुपमा उपयोग गर्ने बैंकदरलाई ५ प्रतिशतमा यथावत् राखिएको छ ।
आर्थिक वर्ष २०७७/७८ को वित्तीय क्षेत्र सम्बन्धी व्यवस्था
कर्जा सम्बन्धी व्यवस्था
कोभिड–१९ संक्रमणबाट प्रभावित अर्थतन्त्रलाई पुनरुत्थान गर्न कृषि, ऊर्जा, पर्यटन तथा घरेलु, साना एवम् मझौला उद्योगमा कर्जा लगानी प्रोत्साहित गर्ने नीति अवलम्बन गरिनेछ । आर्थिक वर्ष २०७७/७८ देखि बैंक तथा वित्तीय संस्थाले तोकिएका प्राथमिकता प्राप्त क्षेत्रमा गर्नुपर्ने कर्जा लगानी सम्बन्धी व्यवस्थामा समेत परिमार्जन गरिएको छ ।
पुनरकर्जाको पहुँच विकेन्द्रित गरिएको छ । सहुलियतपूर्ण कर्जा कार्यक्रम पुनरसंरचना गर्दै दायरा फराकिलो बनाइएको छ ।
कृषि कर्जा
कृषि उत्पादनमा आत्मनिर्भर हुँदै खाद्य सुरक्षा कायम गर्न र वहुसंख्यक नेपालीको आय आर्जन तथा रोजगारीको आधारको रुपमा रहेको कृषि क्षेत्रको विकासका लागि वाणिज्य बैंकले २०८० असार मसान्तसम्म कुल कर्जा लगानीको न्यूनतम १५ प्रतिशत कृषि क्षेत्रमा प्रवाह गर्नुपर्ने व्यवस्था गरिनेछ । साथै, कृषि कर्जा गणना विधिमा परिमार्जन गरिनेछ ।
फलफूलमा आत्मनिर्भर हुन सहयोग पुर्याउने गरी व्यावसायिक रुपमा गरिने आँप, सुन्तला, जुनार, मौसम, किवी, ड्रयागन फ्रुट, कागती, लिचि, एभोकाडो लगायतका फलफूल खेतीको लागि लिएको कर्जामा पहिलो वर्ष ०.२ प्रतिशत र दोस्रो वर्ष ०.६ प्रतिशत मात्र कर्जा नोक्सानी व्यवस्था कायम गरे पुग्ने व्यवस्था मिलाइने छ ।
रेशम, जुट, कपास लगायतका कृषि खेतीको विकास गरी उद्योगसँग अग्र सम्बन्ध र पृष्ठ सम्बन्ध स्थापित गर्ने कृषि उत्पादन अभिवृद्धि गर्नेतर्फ कर्जा प्रवाहलाई प्रोत्साहित गर्न कर्जा नोक्सानी व्यवस्थामा लचकता अपनाइने छ ।
जग्गा एकीकरण वा करार मार्फत व्यावसायिक कृषि, उद्योग र अन्य व्यवसाय सञ्चालनमा कर्जा प्रवाह सहजीकरण गर्ने उद्देश्यले लिज सम्पत्ति सुरक्षण सम्बन्धी नीतिगत व्यवस्था गरिनेछ ।
कृषि विकास बैंकलाई कृषि क्षेत्रको अगुवा बैंकको रुपमा विकास गरिनेछ ।
कृषि क्षेत्रमा दीर्घकालीन साधनको उपलब्धता सहज बनाउन सो बैंकले कृषि ऋणपत्र (Agricultural Bond) जारी गर्नसक्ने व्यवस्था मिलाइने छ । यस व्यवस्थाले कृषि क्षेत्रमा थप वित्तीय साधन परिचालन हुनुका साथै बैंक तथा वित्तीय संस्थाहरुलाई कृषि ऋणपत्रमा
लगानीमार्फत तोकिएको कृषि कर्जा अनुपात कायम गर्न सहज हुने विश्वास गरिएको छ ।
बैंक तथा वित्तीय संस्थाहरुले एक आपसमा गर्दै आएको कृषि कर्जा खरिद/बिक्री (credit swap) को व्यवस्थालाई थप सरलीकरण गरिनेछ ।
कृषकलाई वित्तीय साधनको साथै कृषि सूचना तथा जानकारी उपलब्ध गराउन कृषि विकास बैंकमार्फत ‘किसान क्रेडिट कार्ड’ को व्यवस्था गरिनेछ ।
कृषि विकास बैंकका तालिम केन्द्रमार्फत कृषि तालिम विस्तार गर्न आवश्यक संस्थागत एवम् संरचनागत व्यवस्था मिलाइने छ ।
ऊर्जा क्षेत्र कर्जा
ऊर्जा आत्मनिर्भरता प्रवद्र्धन गर्न तथा नेपाल सरकारले पन्ध्रौं योजना अवधिमा राखेको ५ हजार मेगावाट जलविद्युत् उत्पादनको लक्ष्यलाई सहयोग पुर्याउन वाणिज्य बैंकहरुले २०८१ असार मसान्तसम्म आफ्नो कुल कर्जा लगानीको न्यूनतम १० प्रतिशत ऊर्जा क्षेत्रमा लगानी गर्नुपर्ने व्यवस्था मिलाइने छ ।
ऊर्जा क्षेत्रमा लगानीको अनुभव हासिल गरेका वाणिज्य बैंकहरुले ऊर्जा ऋणपत्र (Energy Bond) जारी गर्नसक्ने व्यवस्था मिलाइने छ । यस व्यवस्थाबाट ऊर्जा क्षेत्रमा दीर्घकालीन साधनको उपलब्धता सहज हुनुका साथै ऊर्जा क्षेत्रमा कर्जा प्रवाह न्यून भएका बैंक तथा
वित्तीय संस्थाहरुलाई ऊर्जा ऋणपत्रमा लगानी मार्फत न्यूनतम कर्जा अनुपात कायम गर्न सहयोग पुग्नेछ ।
विद्युत् आयोजना निर्माण गरी विद्युत् निर्यात गर्न शुरु गरेमा निर्यात शुरु गरेको ५ वर्षसम्म बैंक तथा वित्तीय संस्थाले उक्त परियोजनालाई आधार दरमा १ प्रतिशत विन्दुले मात्र थप गरी कर्जा प्राप्त हुन सक्ने व्यवस्था मिलाइने छ ।
जलाशययुक्त जलविद्युत् आयोजनामा लगानी प्रोत्साहित गर्ने उद्देश्यले त्यस्ता आयोजनालाई आधार दरमा १ प्रतिशत विन्दुले मात्र थप गरी कर्जा प्राप्त हुन सक्ने व्यवस्था मिलाइने छ ।
जलविद्युत् आयोजना सम्पन्न भई उत्पादन प्रारम्भ गरेतापनि प्रसारण लाईन निर्माण नभएको कारण पूर्ण क्षमतामा सञ्चालन हुन नसकेका आयोजनाको हकमा प्रसारण लाइन निर्माण भई सञ्चालनमा नआउँदासम्मको लागि ब्याज रकम आंशिक रुपमा पुँजीकरण गर्न यस बैंकको स्वीकृति लिनु नपर्ने व्यवस्था मिलाइने छ ।
पर्यटन क्षेत्र तथा लघु, साना एवम् मझौला उद्यम कर्जा
कोभिड–१९ संकटबाट अति प्रभावित हवाई उड्यन व्यवसाय, यातायात, होटल, रेष्टुरेन्ट लगायतका पर्यटन क्षेत्रका उद्यम–व्यवसाय पुनरुत्थानका लागि चालु पुँजी कर्जा, सहुलियतपूर्ण कर्जा र पुनरकर्जा प्रवाहमा प्राथमिकता दिइनेछ ।
पर्यटन क्षेत्रसँग सम्बन्धित निर्माणाधिन आयोजनाहरु निर्माण सम्पन्न गर्न पुँजीको अभाव हुने भएमा त्यस्ता आयोजनाका लागि बैंक तथा वित्तीय संस्थाबाट सहज ढंगबाट कर्जा उपलब्ध हुने व्यवस्था गरिनेछ ।
वाणिज्य बैंकहरुले २०८१ असार मसान्तसम्म लघु, साना एवम् मझौला उद्यमका क्षेत्रमा रु. १ करोड भन्दा कम रकमका कर्जाहरु आफ्नो कुल कर्जा लगानीको न्यूनतम १५ प्रतिशत हुने गरी प्रवाह गर्नु पर्ने व्यवस्था मिलाइने छ ।
सहुलियतपूर्ण कर्जा
कोभिड–१९ प्रकोपको कारण अर्थतन्त्रमा परेको असरलाई मध्यनजर राख्दै उत्पादन अभिवृद्धि, रोजगारी सिर्जना र उद्यमशिलता विकासका लागि विद्यमान सहुलियतपूर्ण कर्जा कार्यक्रम सरल रुपमा कार्यान्वयन हुने व्यवस्था मिलाइने छ । बैंक तथा वित्तीय संस्थाबाट तोकिएका क्षेत्रमा यस्तो कर्जा ऋणीलाई ५ प्रतिशत ब्याजदरमा उपलब्ध हुनेछ ।
सहुलियतपूर्ण कर्जा प्रवाहमा प्रदेशगत सन्तुलन कायम गर्नुका साथै लक्षित क्षेत्र र वर्गमा कर्जामा पहुँच सुनिश्चित गर्ने उद्देश्यले वाणिज्य बैंकले कम्तीमा ५०० वा न्यूनतम प्रतिशाखा १० र राष्ट्रिय स्तरका विकास बैकले कम्तीमा ३०० वा न्यूनतम प्रति शाखा ५ मध्ये जुन बढी हुन्छ सोही संख्यामा कर्जा प्रवाह गर्नुपर्ने व्यवस्था गरिनेछ ।
विविध
विकास बैंकले आफ्नो कुल कर्जा लगानीको न्यूनतम २० प्रतिशत र वित्त कम्पनीहरुले न्यूनतम १५ प्रतिशत कर्जा कृषि, लघु, घरेलु तथा साना उद्यम, ऊर्जा र पर्यटन लगायत तोकिएका क्षेत्रमा २०८१ असार मसान्तसम्ममा प्रवाह गर्नुपर्ने व्यवस्था गरिनेछ ।
शहरी विकास र व्यवस्थित बसोबास प्रोत्साहित गर्ने उद्देश्यले अनुमति प्राप्त घर–जग्गा व्यवसायीबाट सञ्चालन गरिने नेपाल सरकारबाट स्वीकृति प्राप्त निर्माणाधीन आवास आयोजनाको लागि र व्यक्तिलाई पहिलो घर निर्माणका लागि प्रवाह गरिने निजी आवासीय आवास कर्जा (Personal Residential Home Loan)को हकमा कर्जा सुरक्षण मूल्य अनुपातको सीमा ६० प्रतिशत कायम गरिनेछ ।
घरजग्गा तथा रियल स्टेट क्षेत्रमा प्रवाह हुने कर्जाको सम्बन्धमा कर्जा सुरक्षणमूल्य अनुपात काठमाडौं उपत्यका भित्रको लागि ४० प्रतिशत र अन्य स्थानको हकमा ५० प्रतिशत कायम गर्नुपर्ने विद्यमान व्यवस्थालाई यथावत् कायम गरिएको छ ।
शेयर धितो राखी प्रदान हुने मार्जिन प्रकृतिको कर्जाको लागि कर्जा सुरक्षण मूल्य अनुपात विद्यमान ६५ प्रतिशतबाट बढाई सम्बन्धित वित्तीय संस्थाले मूल्याङ्कन गरी ७० प्रतिशतसम्म प्रदान गर्न सक्ने व्यवस्था मिलाइने छ ।
शेयर धितोमा प्रदान हुने मार्जिन प्रकृतिको कर्जा प्रवाहमा शेयरको मूल्याङ्कन गर्दा विद्यमान १८० दिनको अन्तिम मूल्यको औसत मूल्य वा शेयरको प्रचलित बजार मूल्यमध्ये जुन कम छ त्यसैको आधारमा गर्नु पर्ने व्यवस्थालाई परिवर्तन गरी १२० दिन कायम गरिएको छ ।
आर्थिक पुनरुत्थान लक्षित विशेष कार्यक्रम पुनरकर्जा
कोभिड–१९ बाट प्रभावित पेशा, उद्यम र व्यवसायको कर्जामा पहुँच अभिवृद्धि गर्दै आर्थिक क्रियाकलाप विस्तारका लागि सहुलियत ब्याजदरमा कर्जा उपलब्ध गराउन र देशका दुर्गमस्थानसम्म कर्जा सुविधा सहज गर्ने उद्देश्यले पुनरकर्जा सम्बन्धी विद्यमान व्यवस्थामा परिमार्जन गर्दै पुनरकर्जाका लागि उपलब्ध कोषको ५ गुणासम्म पुनरकर्जा उपलब्ध गराउने व्यवस्था गरिएको छ ।
यस बैंकबाट प्रदान गरिने कुल पुनरकर्जामध्ये २० प्रतिशतसम्म ग्राहक अनुसार मूल्याङ्कनका आधारमा प्रदान गर्ने व्यवस्था मिलाइएको छ । यसवाहेक ७० प्रतिशतसम्म वाणिज्य बैंक, विकास बैंक तथा वित्त कम्पनीमार्फत र १० प्रतिशतसम्म लघुवित्त वित्तीय संस्थामार्फत एकमुष्ठ रुपमा प्रदान गर्ने व्यवस्था गरिएको छ ।
बैंक तथा वित्तीय संस्थालाई १ प्रतिशत ब्याजदरमा निर्यातजन्य उद्योग र रुग्ण उद्योग लगायतका तोकिएका क्षेत्रमा विशेष पुनरकर्जा, २ प्रतिशत ब्याजदरमा लघु, घरेलु तथा साना उद्यम पुनरकर्जा र ३ प्रतिशत व्याजदरमा तोकिएका क्षेत्रमा साधारण पुनरकर्जा प्रदान गरिनेछ । यस्ता पुनरकर्जामा ऋणीले क्रमशः ३ प्रतिशत, ५ प्रतिशत र ५ प्रतिशत मात्र ब्याज तिर्नुपर्ने व्यवस्था गरिएको छ ।
बैंक तथा वित्तीय संस्थालाई एकमुष्ठ प्रदान गरिने पुनरकर्जामा प्रति ग्राहक लघु, घरेलु तथा साना उद्यम पुनरकर्जाको सीमा रु. १५ लाख, विशेष तथा साधारण पुनरकर्जाको सीमा रु. ५ करोड र ग्राहक अनुसार मूल्याङ्कनका आधारमा प्रदान गरिने साधारण पुनरकर्जाको सीमा रु. २० करोड हुने व्यवस्था मिलाइएको छ ।
कोभिड–१९ बाट अति प्रभावित पेशा/व्यवसाय सञ्चालन कर्जा
कोभिड–१९ बाट अति प्रभावित उद्योग–व्यवसाय सुचारु गर्न सहजीकरण गर्ने उद्देश्यले ऋणीको आवश्यकता र परियोजना/व्यवसायको सम्भाव्यताको आधारमा २०७६ चैतमा कायम भएको चालु पुँजी कर्जाको सीमामा बढीमा २० प्रतिशतसम्म सम्बन्धित बैंक तथा वित्तीय संस्थाले थप कर्जा प्रवाह गर्न सक्ने व्यवस्था मिलाइने छ ।
आर्थिक वर्ष २०७७/७८ को नेपाल सरकारको बजेटमा व्यवस्था भए बमोजिम स्थापना हुने रु. ५० अर्बको कोष परिचालनमार्फत निश्चित मापदण्डको आधारमा कोरोना प्रभावित पर्यटन र घरेलु, साना तथा मझौला उद्यम लगायतका व्यवसायको सञ्चालन एवंम् निरन्तरता, ती क्षेत्रका श्रमिक तथा कर्मचारीको पारिश्रमिक भुक्तानी र अति प्रभावित क्षेत्रका रोजगारी गुम्नेहरुलाई उद्यमशिलता विकासको अवसर दिन बैंक तथा वित्तीय संस्थाहरुबाट ५ प्रतिशत ब्याजमा कर्जा उपलब्ध गराउने व्यवस्था मिलाइने छ ।
कर्जा भुक्तानी अवधिको म्याद थप, कर्जा पुनरसंरचना तथा पुनरतालिकीकरण
कोभिड–१९ को नियन्त्रण र रोकथामका लागि चालिएका कदमको कारण पर्यटन, उद्योग, शिक्षा, स्वास्थ्य, सञ्चार, मनोरञ्जन लगायत सबै पेशा, उद्योग र व्यवसायले लिएको ऋणको साँवा र ब्याज बन्दाबन्दीको अवधिमा भुक्तानी गर्न कठिनाइ भएको अवस्थालाई दृष्टिगत गरी कर्जा भुक्तानी अवधिको म्याद थप र कर्जाको पुनरसंरचना तथा पुनरतालिकीकरणको व्यवस्था गरिनेछ ।
२०७७ असार महिनासम्म भुक्तानी अवधि भएका डिमाण्ड लोन, क्यास क्रेडिट लगायतका अल्पकालीन प्रकृतिका चालु पूँजी कर्जाहरुलाई बैंक तथा वित्तीय संस्थाले ऋणीको अवस्था विश्लेषण गरी २०७७ पुस मसान्तसम्म भुक्तानी गर्न सकिनेगरी नवीकरण गर्न सक्ने व्यवस्था मिलाइने छ ।
कोभिड–१९ बाट कम मात्रामा प्रभावित भएको पेशा/व्यवसायमा प्रवाह भएका कर्जाको २०७७ असार मसान्तसम्मको साँवाको किस्ता र ब्याज रकमलाई २०७७ पुस मसान्तसम्ममा भुक्तानी गर्न सक्ने व्यवस्था मिलाइने छ ।
कोभिड–१९ बाट मध्यम रुपमा प्रभावित पेशा/व्यवसायमा प्रवाह भएका कर्जाको २०७७ असार मसान्तसम्म भुक्तानी हुनुपर्ने साँवाको किस्ता र ब्याज रकमलाई २०७७ चैत मसान्तसम्ममा भुक्तानी गर्न सक्ने व्यवस्था मिलाइने छ ।
कोभिड–१९ वाट अति प्रभावित पेशा/व्यवसायमा प्रवाह भएका कर्जाको २०७७ असार मसान्तसम्म भुक्तानी हुनुपर्ने साँवाको किस्ता र ब्याज रकमलाई २०७८ असार मसान्तसम्ममा भुक्तानी गर्न सक्ने व्यवस्था मिलाइने छ । कोभिड–१९ को कारण पुनस्र्थापित हुन समय लाग्ने पर्यटन क्षेत्र लगायतका अति प्रभावित उद्योग व्यवसायमा रहेको कर्जा भुक्तानीका लागि आवश्यकता अनुसार थप समय प्रदान गर्न सक्ने व्यवस्था मिलाइने छ ।
२०७६ पुस मसान्तमा सक्रिय वर्गमा रहेका कर्जालाई ऋणीले २०७७ पुस मसान्तभित्र लिखित कार्य योजना पेश गरेमा बैंक तथा वित्तीय संस्थाले सो को विश्लेषण गरी न्यूनतम १० प्रतिशत ब्याज असुल उपर गरी एक पटकको लागि कर्जा पुनरसंरचना तथा पुनरतालिकीकरण गर्न सक्ने व्यवस्था मिलाइने छ ।
अति प्रभावित क्षेत्रका परियोजनामा प्रवाह भएको कर्जालाई पुनरसंरचना तथा पुनरतालिकीकरण मार्फत पुनरुत्थान गर्न पर्याप्त नभएमा आवश्यकता अनुसार सम्बन्धित निकायहरुसँग समन्वय गरी Private Equity, Venture Capital, Debt Equity Conversion, Special Purpose Vehicle लगायतका माध्यमबाट पुनरसंरचना गर्न सकिने व्यवस्था मिलाइने छ ।
निर्माणाधीन पूर्वाधार आयोजनामा प्रवाहित कर्जाको ग्रेस अवधिमा पाकेको ब्याज पुँजीकरण गर्न यस बैंकबाट पूर्व स्वीकृति पाइसकेका कर्जाको हकमा २०७७ पुस मसान्तसम्म पुँजीकरण गर्न सकिने व्यवस्था मिलाइने छ ।
कोभिड–१९ को कारण ग्रेस अवधि भित्र उद्योग वा परियोजनाको निर्माण सम्पन्न/संचालन हुन नसकेको अवस्थामा पर्यटकस्तरीय होटलको हकमा अधिकतम २ वर्ष, अति प्रभावित क्षेत्रमा प्रवाहित कर्जाको हकमा १ वर्ष, मध्यम प्रभावित क्षेत्रमा प्रवाहित कर्जाको हकमा ९ महिना र न्यून प्रभावित क्षेत्रमा प्रवाहित कर्जाको हकमा ६ महिनासम्मका लागि एक पटक ग्रेस अवधि थप गर्न सकिने व्यवस्था मिलाइने छ ।
२०७७ असार मसान्तसम्म असुल हुन नसकेको लघुवित्त वित्तीय संस्थाबाट प्रवाहित कर्जाको किस्ता ऋणीको आवश्यकता र व्यवसाय सुचारु हुन लाग्ने समय मुल्याङ्कन गरी बढीमा ६ महिनासम्म भाखा सार्न सक्ने व्यवस्था मिलाइने छ ।
वित्तीय क्षेत्र सुदृढीकरण
बैंक तथा वित्तीय संस्थाहरुको पुँजीको आधार दरिलो बनाई जोखिम वहन क्षमता सुदृढ तुल्याउन वाणिज्य बैंकहरु एक आपसमा गाभ्ने, गाभिने तथा प्राप्ति प्रक्रियालाई थप प्रोत्साहित गरिनेछ ।
२०७८ असारसम्ममा बाणिज्य बैंकहरुले एक आपसमा गाभ्ने/गाभिने नीतिगत व्यवस्था अनुरुप संयुक्त कारोबार सञ्चालन गरेमा संयुक्त कारोबार शुरु गरेको मितिबाट साविकको सुविधाका अतिरिक्त २०७९ असारसम्मका लागि देहाय बमोजिमका थप सुविधा प्रदान गरिनेछ ।
(क) अनिवार्य नगद अनुपातमा ०.५ प्रतिशत र वैधानिक तरलता अनुपातमा १ प्रतिशत बिन्दुले छुट दिइने ।
(ख) यस बैंकबाट तोकिएको संस्थागत मुद्दती निक्षेप संकलन सीमामा १० प्रतिशत विन्दुले थप गरिने ।
(ग) यस बैंकबाट तोकिएको प्रति संस्था निक्षेप संकलन सीमामा ५ प्रतिशत विन्दुले थप गरिने ।
(घ) संञ्चालक समितिका सदस्य र उच्च पदस्थ कर्मचारी पदबाट हटेको कम्तीमा ६ महिना व्यतीत नभई यस बैकबाट इजाजत प्राप्त अन्य संस्थामा आवद्ध हुन नपाउने विद्यमान प्रावधान लागू नहुने ।
साथै, संस्थागत निक्षेपकर्ताहरुले राख्ने बैंक अनुसारको निक्षेपको सीमा समायोजन गर्न सम्बन्धित संस्थाहरुसँग समन्वय गरिनेछ ।
एउटै व्यक्ति/समूहद्वारा प्रवद्र्धन भएका तथा एकाघर परिवार एवम् व्यवसायिक समूहको प्रत्यक्ष वा अप्रत्यक्ष स्वामित्व/नियन्त्रणमा रहेका संस्थाहरु र व्यावसायिक सम्बन्ध स्थापित भएका बैंक तथा वित्तीय संस्थाहरुलाई एक आपसमा गाभ्न/गाभिने व्यवस्था मिलाइने छ ।
लघुवित्त वित्तीय संस्थाहरुको पुँजीको आधार सुदृढ तुल्याउन एक आपसमा गाभ्ने, गाभिने तथा प्राप्ति प्रक्रियालाई प्रोत्साहित गरिनेछ ।
वित्तीय क्षेत्रसँग सम्बन्धित कानुनहरुलाई आवश्यकता अनुसार समसामयिक बनाउन बैकिङ्ग कसुर ऐन, २०६४ र विनिमेय अधिकार पत्र ऐन, २०३४ को संशोधन प्रस्ताव नेपाल सरकार समक्ष पेश गरिनेछ ।
नियमन तथा सुपरिवेक्षण
कोभिड–१९ संक्रमणका कारण प्रभावित अर्थतन्त्र पुनरुत्थान गर्न बैंक तथा वित्तीय संस्थाहरुको साधन प्रवाह अभिवृद्धि गर्न कर्जा स्रोत परिचालन अनुपात (CCD Ratio)को सीमा २०७८ असार मसान्तसम्मको लागि ८० प्रतिशतबाट बढाई ८५ प्रतिशत कायम गरिनेछ । कर्जा स्रोत परिचालन अनुपात गणना गर्दा यस भन्दा पहिले गर्ने गरिएका सवै प्रकारका समायोजनहरु खारेज गरिने छन् ।
यस बैंकबाट इजाजतपत्र प्राप्त सबै बैंक तथा वित्तीय संस्थाहरुले आर्थिक वर्ष २०७६/७७ को खुद वितरणयोग्य मुनाफाको ३० प्रतिशतसम्म (उक्त संस्थाको २०७७ असार मसान्तमा कायम निक्षेपको भारित औसत ब्याजदर भन्दा बढी नहुने गरी) मात्र नगद लाभांस घोषणा तथा वितरण गर्न पाउने व्यवस्था गरिनेछ । तर कुल चुक्ता पुँजीको ५ प्रतिशत भन्दा कम खुद वितरणयोग्य मुनाफा भएका इजाजतपत्र प्राप्त संस्थाको नगद लाभांस वितरणमा रोक लगाइने छ ।
इजाजत प्राप्त संस्थाले ऋणीबाट आर्थिक वर्ष समाप्त भएको १५ दिन भित्र नगदमा असुल भएको ब्याज रकमलाई नियामकीय कोषमा सार्नु नपर्ने व्यवस्था रहेकोमा यस्तो अवधि आर्थिक वर्ष २०७६/७७ को लागि ९० दिन कायम गरिनेछ ।
वाणिज्य बैंकहरुले २०७७ असारसम्म आफ्नो चुक्ता पुँजीको कम्तीमा २५ प्रतिशत ऋणपत्र जारी गरिसक्नु पर्ने समयावधि २०७९ असार मसान्त कायम गरिनेछ ।
बैंक तथा वित्तीय संस्थाहरुले सर्वसाधारणको सुन निक्षेपको रुपमा स्वीकार गर्न सक्ने व्यवस्थाको कार्यान्वयन गर्न सुनको शुद्धता मापन गर्ने लगायतका व्यवस्थाको लागि सम्बन्धित निकायहरुसँग समन्वय गरिनेछ ।
विद्यमान पुँजीकोष पर्याप्तता सम्बन्धी व्यवस्थालाई थप परिष्कृत बनाउँदै लैजाने अभिप्रायले इजाजत प्राप्त क्रेडिट रेटिङ्ग एजेन्सीबाट गरिएको रेटिङ्गको आधारमा समेत कर्जाको जोखिम भार निर्धारण गर्ने व्यवस्था मिलाइने छ ।
पूर्वाधार निर्माणसँग सम्बन्धित परियोजनामा प्रवाहित कर्जाका लागि विद्यमान कर्जा नोक्सानी तथा जोखिम भार निर्धारणसम्बन्धी व्यवस्था लचिलो बनाइने छ ।
कोभिड–१९ बाट प्रभावित उद्योग पेशा व्यवसायलाई आवश्यक थप वित्तीय सुविधा उपलब्ध गराउने अभिप्रायले वित्तीय स्थायित्वमा असर नपर्ने गरी विद्यमान पुँजीकोष पर्याप्ततासम्बन्धी व्यवस्थामा २०७८ असार मसान्तसम्मको लागि देहाय बमोजिम थप लचकता अपनाइने छ ।
(क) Countercyclical Buffer को व्यवस्था स्थगन गरिएको छ ।
(ख) सञ्चालन जोखिम, बजार जोखिम र समग्र जोखिमकोलागि सुपरीवेक्षकीय रुपमा राख्ने गरिएको विद्यमान अधिकतम थप जोखिम भार ५ प्रतिशत, ३ प्रतिशत र ५ प्रतिशतबाट घटाई क्रमशः ३ प्रतिशत, १ प्रतिशत र ३ प्रतिशत कायम गरिनेछ ।
(ग) Private Equity, Debt Equity Conversion, Special Purpose Vehicleमा गरिएको बैंक तथा वित्तीय संस्थाको लगानीलाई पुँजीकोष गणना गर्दा घटाउनु नपर्ने व्यवस्था मिलाइने छ ।
newskarobar.com
(घ) वासलात वाहिरका कारोबारमा तोकिएको जोखिमभार पुनरावलोकन गरिनेछ ।
२०७६ पुस मसान्तमा नियमित र असल वर्गमा रहेका कर्जालाई कोभिड–१९ को प्रभावको कारणले कमसल हुन नपरोस् भन्ने अभिप्रायले कर्जा वर्गीकरण सम्बन्धमा विशेष व्यवस्था मिलाइने छ । यस अन्तर्गत २०७६ पुस मसान्तमा असल वर्गमा रहेका कर्जालाई २०७७
असार मसान्तमा समेत असल वर्गमा नै वर्गीकरण गर्न सकिने छ । यसरी असल वर्गमा रहेतापनि २०७७ असार मसान्तसम्मको साँवा र ब्याज असुल हुन नसकेको अवस्थामा त्यस्ता कर्जाको लागि आर्थिक वर्ष २०७६/७७ को हिसावमा ५ प्रतिशत कर्जा नोक्सानी व्यवस्था कायम गर्नु पर्नेछ ।
बैंक तथा वित्तीय संस्थाको Stress Testing सम्बन्धी मार्गदर्शन परिमार्जन गरी अन्तर्राष्ट्रिय मापदण्ड अनुरुपको बनाइने छ ।
वाणिज्य बैंकहरुले निक्षेप परिचालन र कर्जा प्रवाह सहितको वार्षिक कार्ययोजना संचालक समितिबाट स्वीकृत गराई प्रत्येक आर्थिक वर्षको साउन मसान्तभित्र यस बैंक समक्ष अनिवार्य रुपमा पेश गर्नुपर्ने र कार्ययोजना कार्यान्वयनको समीक्षा सम्बन्धित बैंकको संचालक समितिले त्रैमासिक रुपमा गर्नुपर्ने विद्यमान व्यवस्था विकास बैंक र वित्त कम्पनीहरुको लागि समेत लागू गरिनेछे ।
आर्थिक वर्ष २०७७/७८ देखि राष्ट्रिय स्तरका विकास बैंकहरुमा समानान्तर रुपमा वासल– ३ को व्यवस्था लागू गरिनेछ ।
बैंक तथा वित्तीय संस्थाले सहुलियतपूर्ण कर्जा र पुनरकर्जाको विवरण वेवसाइटमार्फत त्रैमासिक रुपमा सार्वजनिक गर्नुपर्ने व्यवस्था मिलाइने छ ।
सम्पत्ति शुद्धीकरण तथा आतङ्कवादी क्रियाकलापमा वित्तीय लगानी निवारण सम्बन्धी अन्तर्राष्ट्रिय प्रावधान अनुरुप पारस्परिक मूल्याङ्कन सम्बन्धी कार्य सम्पन्न गर्न आवश्यक समन्वय गरिनेछ । सम्पत्ति शुद्धीकरण तथा आतङ्कवादी क्रियाकलापमा वित्तीय लगानी निवारण सम्बन्धी राष्ट्रिय रणनीतिमा उल्लिखित यस बैंकसँग सम्बन्धित कार्यहरुको प्रभावकारी कार्यान्वयन गरिनेछ ।
सम्पत्ति शुद्धीकरण एवम् आतङ्कवादी क्रियाकलापमा वित्तीय लगानी निवारणका लागि goAML System को दायरामा बैंक तथा वित्तीय संस्थाका अतिरिक्त अन्य सूचक संस्थाहरुलाई समेत आवद्ध गरिनेछ ।
सम्पत्ति शुद्धीकरण निवारण प्रणालीमा आधारित कारोबारको जोखिम मापन तथा विश्लेषण प्रभावकारी बनाउन सुपरिवेक्षकीय क्षमता अभिवृद्धि गरिनेछ ।
लघुवित्त
लघुवित्त वित्तीय संस्थाहरुको ईजाजत दिने कार्य स्थगन गरिएको छ । साथै, इजाजतको प्रक्रियामा रहेका लघुवित्त वित्तीय संस्थाहरुको इजाजत प्रक्रिया समेत रद्द गरिएको छ ।
प्रदेशस्तरमा कारोबार गर्ने लघुवित्त वित्तीय संस्थाहरुले तोकिएको प्रदेश बाहेकका क्षेत्रमा सञ्चालनमा रहेका शाखा कार्यालय बिक्री, बन्द वा स्थानान्तरण गरी आफ्नो सम्पूर्ण कारोबार एउटै प्रदेशमा सीमित गर्नुपर्ने समय सीमा २०७७ असार मसान्तबाट बढाई २०७८ असार मसान्त कायम गरिएको छ ।
व्यावसायिक परियोजनाको लागि स्वीकारयोग्य धितो लिई तोकिएका कृषि, लघु उद्यम तथा व्यवसाय गर्ने विपन्न तथा न्यून आय भएका व्यक्ति, फर्म वा समूहलाई प्रदान गरिने कर्जा सीमा रु. ७ लाखबाट बढाई रु. १५ लाख कायम गरिनेछ ।
लघुवित्त वित्तीय संस्थाहरुले आफ्ना ग्राहकसँग लिने ब्याजदर अधिकतम १५ प्रतिशत कायम गरिनेछ । लघुवित्त वित्तीय संस्थामा आधार दर Base Rate गणना विधि तय गरी ब्याजदर निर्धारणलाई थप व्यवस्थित बनाइने छ ।
इजाजत प्राप्त ‘क’, ‘ख’, ‘ग’ र थोक कर्जा प्रवाह गर्ने ‘घ’ वर्गका बैंक तथा वित्तीय संस्थाहरुले विपन्न वर्ग कर्जाको रुपमा लघुवित्तीय संस्थाहरुलाई प्रवाह गर्ने कर्जामा ०.५ प्रतिशत भन्दा बढी सेवा शुल्क लिन नपाइने व्यवस्था गरिनेछ ।
लघुवित्त वित्तीय संस्थाले निश्चित प्रयोजनका लागि स्थापित दीर्घकालीन कोषहरु बाहेकका रकम बैंक तथा वित्तीय संस्थामा ३ महिना भन्दा बढी अवधिको मुद्दती निक्षेपमा राख्न र नवीकरण गर्न नपाउने व्यवस्था गरिनेछ ।
स्थानीय तहका सबै वडाहरुमा वित्तीय पहुँच पुर्याउने उद्देश्यले लघुवित्त वित्तीय संस्थाहरुको शाखा नभएका वडाहरुमा मात्र शाखा खोल्न पाउने व्यवस्था मिलाइने छ ।
लघुवित्त वित्तीय संस्थाहरुमध्ये थोक कर्जा प्रवाह गर्ने तथा सर्वसाधारणबाट निक्षेप संकलन गर्न स्वीकृत प्राप्त संस्थाहरुले आर्थिक वर्ष २०७७/७८ को वित्तीय विवरण नेपाल वित्तीय प्रतिवेदन मान (NFRS) अनुसार समेत प्रकाशन गर्नुपर्ने व्यवस्था गरिनेछ ।
भुक्तानी प्रणाली
सवल र सुरक्षित विद्युत्तीय भुक्तानी प्रणालीको विकास गर्दै नगद कारोबार न्यूनीकरण गर्न नेपाल सरकारले कार्यान्वयनमा ल्याएको डिजिटल नेपाल फ्रेमवर्कको मर्म अनुरुप सबै प्रकारका वित्तीय कारोबार विद्युत्तीय माध्यमबाट गर्न प्रोत्साहित गरिनेछ ।
नेपालभित्र हुने सबै प्रकारका विद्युत्तीय कारोवारको अभिलेख कायम गरी भुक्तानी प्रणालीमा थप सहजीकरण गर्न राष्ट्रिय भुक्तानी स्वीचको स्थापना गरिनेछ ।
भुक्तानी सेवा सञ्चालक तथा भुक्तानी सेवा प्रदायक संस्थाहरु सञ्चालन गर्न यसअघि सैद्धान्तिक सहमति प्रदान गरिएकाबाहेक नयाँ अनुमति दिने कार्य स्थगन गरिएको छ ।
भुक्तानी सेवा प्रदायक (PSP) को रुपमा अनुमति पाएका संस्थाले २०७८ असार मसान्तसम्ममा कम्तीमा ३ लाख ग्राहक नपुर्याएमा र मासिक औसत कारोबार संख्या कम्तिमा ६ लाख नपुगेमा त्यस्ता संस्थाको अनुमति खारेज गर्न सकिने व्यवस्था गरिनेछ ।
विद्युत्तीय भुक्तानीमा Quick Response (QR) Code मार्फत हुने भुक्तानीलाई व्यवस्थित गर्न मार्गदर्शन जारी गरिनेछ ।
भुक्तानी प्रणालीको विकास सम्बन्धी सूचकहरु Payment System Development Indicator, PSDI)प्रकाशन गरिनेछ ।
सरकारी ऋणपत्रको कारोबार व्यवस्थित गर्न सम्बन्धित निकायहरुसँग समन्वय गरी सरकारी ऋणपत्रको अभौतिकीकरण गरिनेछ ।
विदेशी विनिमय व्यवस्थापन
Sight LC मार्फत औद्योगिक कच्चा पदार्थ र मेशिनरी सरसामान आयात गर्दा वाणिज्य बैंकहरूले परिवत्र्य विदेशी मुद्रामा प्रवाह गर्ने ऋणको ब्याजदर सम्बन्धी विद्यमान व्यवस्थामा पुनरावलोकन गरिनेछ । साथै, प्रतीतपत्रको भुक्तानीलाई सहजीकरण गर्न आवश्यकता अनुसार Sight L/C लाई Deferred payment हुनेगरी विदेशी बैंकहरुबाट Discount गराउन सकिने व्यवस्था गरिनेछ ।
आयात व्यापारमा आवश्यक पर्ने बीमा र ढुवानी सम्बन्धी सेवाहरु सम्भव भएसम्म नेपाली सेवा प्रदायकबाट लिनुपर्ने गरी आवश्यक नीतिगत व्यवस्था गरिनेछ ।
Documents Against Payment (DAP) र Documents Against Acceptance (DAA) सम्बन्धी व्यवस्था बमोजिम आयात गर्दा प्रदान गरिने विदेशी मुद्राको सटही सीमा ५० हजार अमेरिकी डलर कायम गरिनेछ ।
तेस्रो मुलुकबाट ड्राफ्ट/टिटीको माध्यमबाट बस्तु आयातगर्दा एक पटकमा बढीमा ३० हजार अमेरिकी डलर बराबरसम्मको विदेशी मुद्राको सटही सुविधादिने व्यवस्था रहेकोमा सो सीमामा वृद्धिगरी ३५ हजार अमेरिकी डलर कायम गरिने छ ।
प्रतीतपत्रमार्फत परिवत्र्य विदेशी मुद्रामा भुक्तानी गरी भारतबाट आयात गर्ने वस्तुको दायरा बढाइने छ ।
सूचना प्रविधि लगायत विविध सेवा online वा electronic माध्यमबाट निर्यात गरी प्राप्त हुने विदेशी मुद्रा सम्बन्धित निर्यातकर्ता वा सेवा प्रदायकको विदेशी मुद्रा बैंक खाता वा कार्डमा प्राप्त गर्न सकिने व्यवस्था मिलाइने छ ।
विप्रेषण आय औपचारिक माध्यमबाट भियभयाउन प्रोत्साहित गर्ने उद्देश्यले बैंक तथा वित्तीय संस्था र विप्रेषण कारोबार गर्न अनुमति प्राप्त संस्थाहरुले विप्रेषण कारोबारमा लिने शुल्क निर्धारण सम्बन्धमा नीतिगत व्यवस्था गरिनेछ । साथै, मोवाइल वालेटको कारोबार व्यवस्थित गरी औपचारिक माध्यमबाट विप्रेषण आय भियभयाउन प्रोत्साहित गरिनेछ ।
नेपाल सरकार, उद्योग विभाग अन्तर्गत स्थापित एकल विन्दु सेवा केन्द्रमा रहेको विदेशी विनिमय सहजीकरण एकाईलाई थप प्रभावकारी बनाइने छ ।
व्यापारिक फर्महरूले गर्ने आयातको हकमा युसान्स प्रतीतपत्रको विद्यमान अवधि १२० दिनबाट बढाई १८० दिन कायम गरिनेछ ।
विदेशी मुद्रा प्राप्त भएपछि नेपाली निर्यातकर्ताहरूको नाममा अग्रिम भुक्तानीको प्रमाणपत्र (Advance Payment Certificate) जारी गरी सक्नु पर्ने समयसीमा विद्यमान १ महिनाबाट बढाई ४ महिना कायम गरिनेछ ।
नेपाली निर्यातकर्ताले सम्बन्धित निकायको स्वीकृति लिई विदेशमा विभिन्न प्रदर्शनी, व्यापारमेला आदिमा नेपाली वस्तु बिक्री गरेवापत प्राप्त नगद विदेशी मुद्रा नेपालस्थित बैंक तथा वित्तीय संस्थामा रहेको निर्यातकर्ताको विदेशी मुद्रा खातामा समेत जम्मा गर्न सकिने व्यवस्था गरिनेछ ।
निश्चित शर्त र मापदण्डको अधिनमा रही निश्चित रकमसम्मको विदेशी लगानी वापतको विदेशी मुद्रा बैंक तथा वित्तीय संस्थाहरुमार्फत स्वचालित तवर (Automatic Route)बाट भित्र्याउन सक्ने व्यवस्था गरिनेछ ।
बैदेशिक लगानीमा रहेका पूर्वाधार विकास निर्माणसँग सम्बन्धित निर्माणाधिन आयोजनाहरुले विदेशस्थित Parent Company/Group of Companies बाट पुँजी लगानीको निश्चित गुणासम्म तोकिएको ब्याजदरको सीमाभित्र रही ऋण लिन पाउने व्यवस्था गरिनेछ ।
विदेशी मुद्राको लगानीमा हुन सक्ने विनिमय जोखिम न्यूनीकरण गर्न विशिष्टिकृत संस्था मार्फत व्यवसायिक रुपमा हेजिङ्ग सम्बन्धी कार्य गर्न प्रोत्साहित गरिनेछ ।
संस्थागत सुशासन, वित्तीय साक्षरता र ग्राहक संरक्षण
यस बैंकबाट इजाजत प्राप्त बैंक तथा वित्तीय संस्था र अनुमति प्राप्त अन्य संस्थाहरुमा यस बैकले जारी गरेको संस्थागत सुशासन सम्बन्धी निर्देशनको अनुपालनामा शून्य सहनशिलता अपनाइने छ ।
कोभिड १९ को कारण मितव्ययिता कायम गर्नुपर्ने अवस्थालाई दृष्टिगत गरी बैंक तथा वित्तीय संस्थाका प्रमुख कार्यकारी अधिकृत लगायत उच्च पदस्थ कर्मचारीको पारिश्रमिक तथा सुविधा सम्बन्धी व्यवस्थामा पुनरावलोकन गरिनेछ । त्यसैगरी, सञ्चालक समितिको
वैठक भत्ता तथा सुविधा निर्धारण सम्बन्धमा मापदण्ड तर्जूमा गरिनेछ ।
सर्वसाधारणको बैंकिङ्ग सेवासँग सम्बन्धित जिज्ञासा, गुनासा तथा सुझाव यस बैंकको वेवसाइटमा छुट्टै पोर्टलमार्फत समेत प्राप्त गर्ने व्यवस्था गरिनेछ । यस बैंकमा स्थापित वित्तीय ग्राहक संरक्षण इकाइमार्फत सबै प्रकारका गुनासा तथा सुझावहरुको कार्यान्वयन हुने व्यवस्था मिलाइने छ ।
वित्तीय साक्षरता कार्यक्रमलाई प्रभावकारी बनाउँदै वित्तीय सेवाको माग अभिवृद्धि गर्न यस बैंकबाट तयार पारिएको वित्तीय साक्षरता ढाँचा (Financial Literacy Framework)को कार्यान्वयन गरिनेछ ।
बैंक तथा वित्तीय संस्थालाई वित्तीय साक्षरता अभिवृद्धि गर्ने कार्यमा थप उत्तरदायी बनाउँदै सहुलियतपूर्ण कर्जा, पुनरकर्जा, सफा नोट नीति, विद्युतीय भुक्तानी सेवा लगायतका यस बैंकले जारी गरेका नीतिगत व्यवस्था एवम् कार्यक्रमहरुको प्रवद्र्धनमा परिचालन गराइने छ ।
बैंक तथा वित्तीय संस्थाले ग्राहकसँग लिने सेवा शुल्कहरुलाई थप व्यवस्थित र पारदर्शी बनाउन वाणिज्य बैंक, विकास वैंक, वित्त कम्पनी र लघुवित्त वित्तीय संस्थाले कर्जा स्वीकृति गर्दा सेवा शुल्क वापत क्रमशः अधिकतम ०.७५ प्रतिशत, १.०० प्रतिशत, १.२५ प्रतिशत र १.५० प्रतिशतसम्म मात्र लिन पाउने व्यवस्था गरिनेछ ।
बैंक तथा वित्तीय संस्थाहरुको लागि आवश्यक ग्राहक पहिचान विवरण (Know Your Customer) एकीकृत रुपमा उपलब्ध गराउने व्यवस्था मिलाइने छ ।
कोभिड १९ को कारणले साँवा वा व्याजको भुक्तानी म्याद थप गरेवापत ग्राहकबाट पेनाल ब्याज, शुल्क वा हर्जाना लिन नपाइने व्यवस्था बैंक तथा वित्तीय संस्थाका ATMको कारोबारबीच अन्तरआवद्धता हुने व्यवस्था गरिनेछ । कोभिड १९ को असर रहेसम्मको लागि एक संस्थाको एटीएम कार्ड अर्को संस्थाको एटीएममा प्रयोग गरेमा शुल्क नलाग्ने व्यवस्था मिलाइने छ ।
यस बैकबाट इजाजतपत्र प्राप्त बैंक तथा वित्तीय संस्थाहरुले संस्थागत सामाजिक उत्तरदायित्वमा गर्ने खर्च सम्बन्धी नीतिगत व्यवस्थामा पुनरावलोकन गरिनेछ । बैंक तथा वित्तीय संस्थाहरुको आर्थिक वर्ष २०७६/७७ को असारसम्म खर्च हुन बाँकी रकम नेपाल सरकारले स्थापना गरेको कोरोना संक्रमण रोकथाम, नियन्त्रण र उपचार कोषमा जम्मा गर्नु पर्ने व्यवस्था गरिनेछ ।
अन्त्यमा,
मौद्रिक नीतिको कार्यान्वयनबाट समष्टिगत आर्थिक तथा वित्तीय स्थायित्व कायम राख्दै अर्थतन्त्रको पुनरुत्थानमा सहयोग पुग्ने विश्वास गरिएको छ । कोभिड–१९ ले अर्थतन्त्रमा अनपेक्षित चुनौती सिर्जना गरेको भएतापनि आन्तरिक उत्पादन बढाउँदै आयात व्यवस्थापन गर्ने र विद्युतीय भुक्तानी प्रवद्र्धन गर्ने अवसर समेत प्राप्त भएको छ । वित्तीय पहुँचको अभिवृद्धिसँगै वित्तीय साधन उत्पादन अभिवृद्धि, रोजगारी सिर्जना र उद्यमशीलता विकासमा प्रोत्साहित हुने विश्वास रहेको छ ।
नेपाल राष्ट्र बैंकले त्रैमासिक रुपमा मौद्रिक नीतिको समीक्षा गर्ने भएकोले अर्थतन्त्रको समष्टिगत स्थिति र परिदृश्य अनुरुप मौद्रिक उपकरण र नियामकीय व्यवस्थाहरुमा समायोजन गर्दै मौद्रिक नीतिलाई गतिशील (dynamic) बनाइने छ ।
प्रस्तुत मौद्रिक नीति तर्जुमाको क्रममा सहयोग पु¥याउने नेपाल सरकार, बैंक तथा वित्तीय संस्था, व्यावसायिक संघ–संस्था, विद्वत् वर्ग, सञ्चार माध्यम लगायत सबैमा नेपाल राष्ट्र बैंक हार्दिक धन्यवाद ज्ञापन गर्दछ । मौद्रिक नीतिमा व्यवस्था भएका नीति तथा कार्यक्रमहरूको कार्यान्वयनमा सदाझैं सबैको सहयोग प्राप्त हुने यस बैंकको विश्वास रहेको छ ।
प्रकाशित समय १७:१८ बजे