गृहपृष्ठ लघुवित्तलाई ‘नाफाको लत’
लघुवित्तलाई ‘नाफाको लत’
यस्तै हाे भने लघुवित्त कार्यक्रमकाे अाैचित्यमाथि नै प्रश्न उठ्छ : विज्ञ
काठमाडौंमा हालैमात्र दुई दिने ‘दोस्रो राष्ट्रिय लघुवित्त सदस्य सम्मेलन’ सम्पन्न भएको छ । ‘स्वच्छ लघुवित्त, हाम्रो अभियान’ भन्ने नारासहित सुरु भएको सम्मेलनले १५ बुँदे घोषणापत्र सार्वजनिक गरेको छ, जहाँ लघुवित्तले नाफाभन्दा ग्राहकलाई प्रभावकारी सेवा दिनुपर्ने विषयमा जोड दिइएको छ । सम्मेलनमा सहभागी विज्ञहरुले समेत लघुवित्तलाई नाफा केन्द्रित नहुन सुझाव दिएका छन् । प्रधानमन्त्रीदेखि अर्थमन्त्री र सांसदहरुले पनि ग्रामीण क्षेत्रमा सेवा विस्तार गर्न लघुवित्तलाई आग्रह गरेका छन् । समग्रमा लघुवित्तहरुमा नाफाको पछाडि दौडने प्रवृत्ति मौलाउँदै गएको वक्ताहरुको आशय थियो ।
लघुवित्त वित्तीय संस्थाहरुलाई ग्रामिण जनताको आर्थिक सारथी एवं समृद्ध जीवन निर्माणको सहयोगीका रुपमा चिन्ने गरिन्छ । गरिबी निवारणमा यस्ता संस्थाले निकै महत्वपूर्ण भूमिका निर्वाह गरेका छन् । तर, पछिल्लो समय लघुवित्त संस्थाको संख्यात्मक वृद्धिसँगै विकृति र विचलन पनि मौलाउँदै गएको विज्ञहरुको भनाइ छ ।
राष्ट्र बैंकबाट ‘घ’ वर्गको मान्यताप्राप्त वित्तीय संस्था लघुवित्त हुन् । हाल ६९ वटा लघुवित्त वित्तीय संस्थाले सेवा दिइरहेका छन् भने चालू आर्थिक वर्षको अन्त्यसम्म यस्ता संस्थाको संख्या ११५ पुग्ने राष्ट्र बैंकले जनाएको छ । राष्ट्र बैंकमा दर्ता भएका आवेदनमध्ये अनुमति पाउनयोग्य र सञ्चालनमा रहेका संख्या जोडदा लघुवित्त वित्तीय संस्था कम्तीमा १ सय १५ सम्म पुग्ने भएको हो ।
तर, हाल सञ्चालनमा रहेका बहुसंख्यक लघुवित्त संस्था सहर बजार र सुविधा सम्पन्न क्षेत्रमा केन्द्रित भएको, बहुबैंकिङ (डुप्लिकेसन) बढदै गएको, उच्च ब्याजदरसहित विभन्न किसिमका शुल्क असुल्दै आएको आरोप लघुवित्त संस्थाहरुलाई लाग्ने गरेको छ । दोस्रो राष्ट्रिय लघुवित्त सदस्य सम्मेलनले पनि लघुवित्तमा विकृति बढेको भन्दै त्यसलाई हटाउन अभियान नै चलाउने निर्णय गरेको छ ।
लघुवित्त संस्थाहरू आफ्नो उद्देश्य विपरित नाफामुखी भएर अघि बढिरहेको टिप्पणी विज्ञहरुले गरेका छन् । ‘अपरेटिङ कष्टको बहानामा लघुवित्तले स्प्रेड धेरै राख्ने गरेका छन्’ पूर्वगर्भनर दीपेन्द्रबहादुर क्षेत्री भन्छन्, ‘उद्देश्यविपरितका यस्ता क्रियाकलापले भविष्यमा ठूलै समस्या निम्त्याउन सक्छ ।’ लघुवित्त संस्थाहरूमा स्प्रेड नियन्त्रणका लागि राष्ट्र बैंकले अनेकन प्रयास गरिरहनुले पनि पूर्वगभर्नर क्षेत्रीको भनाइको सत्यतालाई पुष्टि गर्छ ।
तर, लघुवित्त विकास बैंकर्स संघका अध्यक्ष रामचन्द्र जोशी यो आरोपलाई स्वीकार गर्दैनन् । ‘हामीले शहर पुगेर बैंकहरुसँग ऋण लिन्छौं र दूरदराजका गाउँमा लगेर लगानी गर्छौं,’ उनी भन्छन्, ‘ग्रामिण भेगमा जाँदा बैंकबाट लिएको पैसा अलि महँगो हुन सक्छ, तर नियामकले तोकिदिएको सीमारेखाभन्दा बाहिर गएका छैनौं ।’ राष्ट्र बैंकले पनि नबुझेका कारण स्प्रेड दरमा अंकुश लगाउन खोजेको उनको बुझाइ छ । ‘तर अहिले राष्ट्र बैंक पनि कन्भिन्स भइसकेको अवस्था छ, हामीले धेरै कमाउने आसयले ब्याज बढाएका होइनौं ।’
लघुवित्त संस्थाहरूको प्रमुख उद्देश्य ग्रामीण भेगका विपन्न र सीमान्तीकृत वर्गमा वित्तीय पहुँच विस्तार गर्दै उनीहरूको आय आर्जन वृद्धिका लागि सहयोग गर्नु हो । त्यसैले अन्य बैंक तथा वित्तीय संस्थाबाट थोकमा ऋण लिएर उनीहरु सोही रकम विपन्न वर्गमा लगानी गर्ने गर्दछन् । अधिकांश लघुवित्त संस्थाहरूले बचतका रूपमा पैसा संकलन गर्दैनन् । त्यसैले उनीहरूसँग आफ्नो वित्तीय स्रोत हुँदैन ।
‘बैंकबाट सस्तोमा ऋण लिने र केही बढाएर लगानी गर्दा आउने नाफा नै लघुवित्त संस्थाहरुको कमाइको स्रोत हो,’ बैंकर एवं लघुवित्तका जानकार कृष्णबहादुर कुँवर भन्छन्, ‘तर, कतिपय लघुवित्तले कमाइलाई नै प्राथमिकतामा राखेको कुरा भने नकार्न सकिँदैन, यो मैले होइन, सेवाग्राहीले गरिरहेको गुनासो हो ।’ बैंकर कुँवर पनि लघुवित्तले दिने कर्जा निक्षेपबीचको ब्याजअन्तर (स्प्रेड) धेरै हुने गरेको बताउँछन् । ‘मलाई लाग्छ, कतिपय लघुवित्तकर्मीले लघुवित्त कार्यक्रमलाई नै बुझेका छैनन्,’ कुँवर भन्छन् ।
लघुवित्त नाफाकेन्द्रित भए भन्ने बैंकर कुँवरको भनाइलाई सेयर बजारमा लघुवित्तको सेयर मूल्यले पुष्टि गर्छ । किनकि, सेयर बजारमा सूचीकृत लघुवित्त संस्थामध्ये अधिकांश कम्पनीको सेयर मूल्य ६ सय रुपैयाँभन्दा बढी छ । तीमध्ये एक दर्जन बढी कम्पनीको सेयर मूल्य १ हजार रुपैयाँभन्दा माथि छ । नाफा भएकै कारण यस्ता संस्थामा सेयर आकर्षण बढेको हो । ३० करोड रुपैयाँ चुक्ता पुँजी भएको संस्थाले २७–२८ करोड रुपैयाँ खुद मुनाफा गरेको विवरणहरु आउने गरेका छन् । यसको अर्थ कतिपय लघुवित्तले चुक्तापुँजीको ९३ प्रतिशतसम्म मुनाफा गरेका छन् ।
लघुवित्त संस्थाहरु रिटर्न राम्रो आउने क्षेत्र हेरेर लगानी गर्न थालेको पूर्वगभर्नर क्षेत्री बताउँछन् । ‘वास्तवमा लघुवित्त क्षेत्रमा अस्वस्थ प्रतिस्पर्धा बढ्यो, ग्राहकलाई दिने सेवा भन्दा पनि आफूले पाउने नाफा हेरेर लगानी गर्ने प्रवृत्ति मौलाउँदै गएको छ,’ क्षेत्री भन्छन् ।
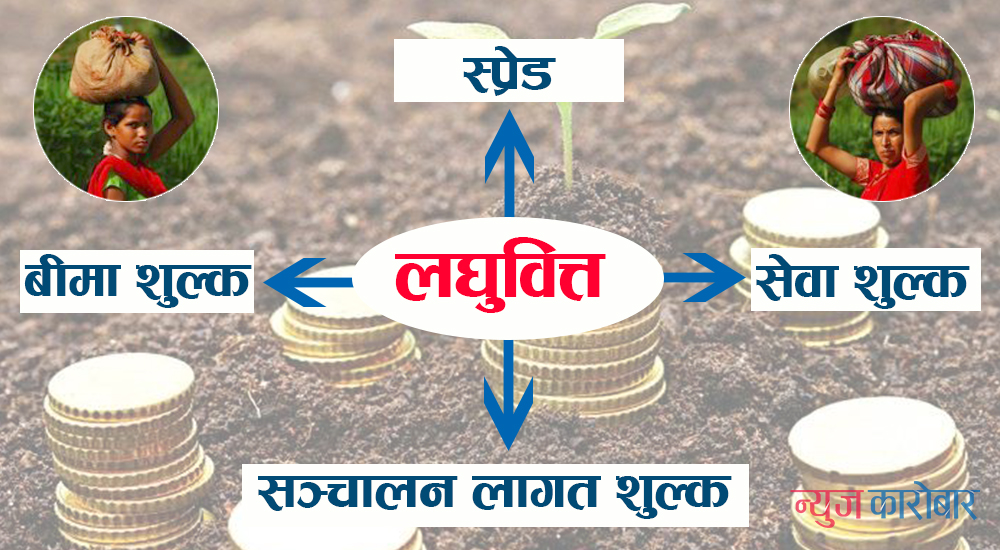
राष्ट्र बैंकले लघुवित्त वित्तीय संस्थालाई बढी ब्याज नलिन भन्दै विभिन्न निर्देशन दिने गरेको छ । तर, लघुवित्तका सेवा शुल्कलगायतका विभिन्न शुल्क निकै महँगो हुने गरेको जानकारहरु बताउँछन् । जसका कारण विपन्न वर्गले सुलभ दरमा वित्तीय सुविधा पाउन सकेका छैनन् । ६ प्रतिशत स्प्रेडसँगै तीन प्रतिशतसम्म सञ्चालन लागत र २ प्रतिशत सेवा शुल्क जोड्दा लघुवित्तले दिने कर्जाको कुल ब्याज अन्तर ११ प्रतिशत पुग्छ । तर, लघुवित्तहरूले २७ प्रतिशतसम्म ब्याज असुलिरहेको जानकारहरूको दाबी छ । प्रशासनिक खर्च, सेवा शुल्क, बीमा शुल्कलगायत विभिन्न बहानामा ब्याजबाहेक थप शुल्क असुली भइरहेको छ । लघुवित्त संस्थाको नाफा धेरै भएकाले सेयर प्रतिफल पनि बढी भएको राष्ट्र बैंकका एक अधिकारीले बताए ।
गत वर्षको मौद्रिक नीतिमार्फत राष्ट्र बैंकले लघुवित्त संस्थाहरूको ब्याजदरमा १८ प्रतिशत अधिकतम सीमासँगै ७ प्रतिशत स्प्रेड पनि तोकिदिएको थियो । जुन व्यवस्थालाई लघुवित्त संस्थाहरूले शक्ति केन्द्रमार्फत हटाउन बाध्य पारे । चालु आर्थिक वर्षको मौद्रिक नीतिमार्फत १८ प्रतिशतको सीमा हट्यो । लघुवित्त बैंकहरूले ६ प्रतिशत ब्याजअन्तरमा ३ प्रतिशतसम्म सञ्चालन लागत र २ प्रतिशतसम्म सेवा शुल्क जोडेर ब्याजदर निर्धारण गर्न छुट पाए ।
अझै वित्तीय पहुँच बाहिर रहेका करीब ५५ प्रतिशत नेपालीलाई वित्तीय सेवाको उपयोगमा प्रोत्साहित गर्दै वित्तीय समावेशीकरण तथा सेवाग्राहीको संरक्षणलाई प्रभावकारी बनाउनु लघुवित्तहरूको काम हो । तर िकतिपय लघुवित्त सञ्चालकहरू भने नाफामूलक बैंकजस्तै गरी नाफाको पछि दगुरिरहेका छन् । दुर्गम क्षेत्र र विपन्न वर्गलाई लक्षित समूह बनाउनुपर्नेमा अधिकांश लघुवित्त शहर र जिल्ला सदरमुकाम केन्द्रित हुनुले पनि उनीहरू उद्देश्यबाट विमुख भएको देखाउँछ । ‘यसरी त नेपालीहरु झन् गरिब हुन्छन्,’ अर्थविद् केशव आचार्य भन्छन्, ‘आफूले चर्को ब्याज असुल्ने तर किसानलाई सकेसम्म थोरै ब्याज दिने प्रवृत्तिलाई मौलाउन दिइए यो स्वयं लघुवित्तका लागि पनि प्रत्युत्पादक हुनेछ ।’
सबै लघुवित्त वित्तीय संस्था खराब भने छैनन् । कतिपय संस्थाले भने ग्रामीण क्षेत्रमा वित्तीय पहुँच र आमनागरिकको आय आर्जन बृद्धिमा राम्रो योगदान गरेका छन् । ‘कतिपय संस्थाले गरेका गल्तीका कारण सबै संस्थालाई एउटै डालोमा राखेर हेर्ने गरिएको छ,‘ लघुवित्त विज्ञ धर्मराज पाण्डे भन्छन्, ‘जसले गर्दा राम्रो काम गरिरहेका लघुवित्त संस्था र लघुवित्तकर्मी निराश हुने अवस्था आएको छ, जुन बिल्कुल राम्रो होइन ।’
किसान लघुवित्त विकास बैंकका सञ्चालक शुभनाथ देवकोटा लघुवित्तबाट हुने कर्जा प्रवाह र प्रयोगमा इमानदारी भए विपन्नको जीवनस्तर सुधार्न मद्दत पुग्ने बताउँछन् । ‘बैंकहरूले धनीलाई मात्र ऋण दिने तर लघुवित्तले विपन्नलाई ऋण दिने भएकाले त्यसको सही सदुपयोगका लागि सदस्यहरु पनि सचेत हुनुपर्छ ।’ उनी भन्छन् ।
कुल जनसंख्याको ४५ प्रतिशत मानिस औपचारिक माध्यमबाट वित्तीय कारोबार गर्छन् भने ५५ प्रतिशत मानिस औपचारिक वित्तीय कारोबारसँग जोडिएका छैनन् । नेपालमा करिब ८० प्रतिशत मानिस गाउँमै बस्छन् । तीमध्ये करिब २९ लाख घरपरिवारमा लघुवित्त संस्थाको सेवा पुगेको छ । यस्ता संस्थाले करिब सवा खर्बभन्दा बढी रुपैयाँ कर्जा प्रवाह गरेका लघुवित्त विकास बैंकर्स संघले जनाएको छ ।
यो पनि पढ्नुहोस् :
लघुवित्त सदस्य सम्मेलन : के छ १५ बुँदे घोषणापत्रमा ?
लघुवित्तलाई ग्रामीण क्षेत्रमा जान प्रधानमन्त्रीको आग्रह
प्रकाशित समय १५:१८ बजे