गृहपृष्ठ तिहारसम्म सबै स्थानीय तहमा बैंक पुग्छन्
तिहारसम्म सबै स्थानीय तहमा बैंक पुग्छन्
आठ प्रतिशत आर्थिक वृद्धिको मुख्य आधार स्थायी सरकार
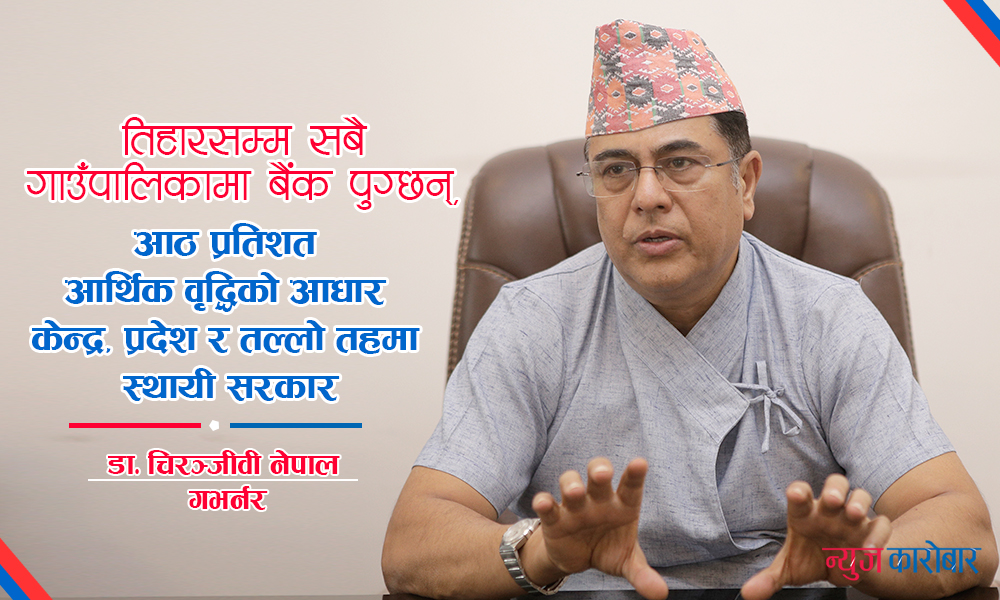
डा. चिरञ्जीवी नेपाल केन्द्रीय बैंकका सोह्रौँ गभर्नर हुन् । २०७१ चैत ५ गते गभर्नर पदमा नियुक्त भएका नेपाल मुलुकको निजी क्षेत्रलाई प्रतिस्पर्धी बनाउँदै अगाडि बढाएर आर्थिक विकास गर्न सकिन्छ भन्ने मान्यता राख्छन् । त्यसैले उनले बैंक तथा वित्तीय संस्थाको सबलीकरणसँगै सुशासनमा बढी जोड दिँदै आएका छन् । तत्कालिन गभर्नर डा. युवराज खतिवडा (वर्तमान अर्थमन्त्री)पछि गभर्नर पद सम्हालेका नेपालले आफ्नो कार्यकालमा मुलुकको आर्थिक तथा वित्तीय क्षेत्रको विकासमा निकै प्रगति गरेर देखाएका छन् । उनै गभर्नर नेपालसँग नेपालको वित्तीय क्षेत्र, समस्या र चुनौती तथा केन्द्रीय बैंकको भूमिकालगायतका विषयमा डीआर आचार्य र नवराज कुँवरले गरेको कुराकानी ।
तपाईं गभर्नर भएर आएपछि नेपालको वित्तीय क्षेत्रमा देखिएका परिवर्तन के–के हुन् ?
मैले धेरै काम गरेँ, म उत्कृष्ट हुँ भनेर भन्न चाहान्न । मेरो कार्यकालमा जेजति काम भएका छन्, ती काम कस्ता छन् भनेर सरोकारवाला निकाय तथा व्यक्तिले महशुस र मूल्याङ्कन गरेकै हुनुपर्छ । यद्यपि, वित्तीय क्षेत्रको सबलीकरण, सुशासन र पारदर्शितामा हामीले निकै महत्वपूर्ण उपलब्धि हाँसिल गरेका छौँ । यसले मुलुकको आर्थिक विकासमा दिर्घकालसम्म अर्थ राख्नेछ । वित्तीय क्षेत्रमा थुप्रै परिवर्तन भएका छन् । दुई अर्ब चुक्ता पुँजी पुर्याउन नसकेका बैंकहरु ८ अर्ब चुक्ता पुँजी पुर्याएर सञ्चालित छन् । वित्तीय क्षेत्रमा अनुशासन र पारदर्शिता कायम हुँदा आम मानिसमा पनि बैंक तथा वित्तीय संस्थाप्रति विश्वास बढ्दै गएको छ । उत्पादनमूलक क्षेत्रले राम्रोसँग बैंकिङ प्रोत्साहन पाउँदै गएको छ । नीतिगत सुधारसँगै बैंकिङ क्षेत्रले कृषि क्षेत्रमा उल्लेख्य लगानी बढाएको छ । वित्तीय साक्षरताको दर बढ्दै गएको छ । यसले जनतामा पैसाको महत्व र उपयोगबारे चेतना पनि बढाउँदै लगेको छ ।
भनेपछि तपाईंको कार्यकालमा राम्रा काम बढी भएका छन् भन्ने तपाईंको मत हो ?
बिलकुल होइन । मेरो कार्यकालमा भएका र भइरहेका अधिकांश कामको सुरुवात मभन्दा अघिका गभर्नरसा’पहरुले गर्नुभएको थियो । मैले ती नीति तथा कार्यक्रमहरुलाई निरन्तरता दिएँ । अहिले हामीले हाँसिल गरेका उपलब्धिको जस म एक्लै लिन चाहान्न । बरु मभन्दा अघिका गभर्नरसा’पहरुले कतिपय नीति बनाइदिएका तथा कार्यक्रम सुरु गरिदिएका कारण मलाई धेरै काम अघि बढाउन सहज भएको छ ।

तपाईंले बैंक तथा वित्तीय संस्थाको पुँजी वृद्धिमा निकै जोड दिनुभयो । किन ?
२०६२ सालमै वाणिज्य बैंकहरुको चुक्ता पुँजी २ अर्ब पुर्याउनुपर्ने भनिएको थियो । तर, ०७२ सालसम्म पनि यी संस्थाको चुक्ता पुँजी २ अर्ब नपुगेको देखियो । दक्षिण एसियामा हामी भुटानभन्दा पनि पछाडि थियौँ । भुटानका वाणिज्य बैंकहरुको चुक्ता पुँजी पाँच अर्ब थियो । हामी बल्ल २ अर्बमा लैजाने बहस गरिरहेका थियौँ । एउटा सानोतिनो परियोजनाका लागि पनि झण्डै १० वटा बैंक मिल्नुपर्ने अवस्था थियो । अनि त्यो पैसा डुब्नेबित्तिकै बैंकहरुलाई नै असर पथ्र्यो । यसरी बैंकहरुको पुँजीको आकार निकै सानो हुँदा देखिएका समस्या समाधानका लागि पुँजी वृद्धिको अपरीहार्यता महशुस गरियो । त्यतिबेला १६ वटा बैंकहरु समस्याग्रस्त अवस्थामा थिए । ती बैंकहरु समस्यामा पर्नुमा मुख्यतः दुई कारण थिए । पहिलो, वित्तीय अनुशासन थिएन । दोस्रो, पुँजीको अभावले गर्दा पनि समस्या भएको थियो । फेरि बजारमा दुई अर्बको बैंकले ३ अर्ब रुपैयाँसम्म नाफा सजिलै कमाएको देखियो । बजार राम्रो भएकाले अब पुँजी वृद्धि गर्न लगाउनुपर्छ भन्ने निष्कर्षमा हामी पुग्यौँ । त्यसैले २ वर्षको समयसहित हामीले वाणिज्य बैंकलाई चुक्ता पुँजी ८ अर्ब पुर्याउन निर्देशन दियौँ । वाणिज्य बैंकजस्तै विकास बैंक र वित्त कम्पनीको पनि चुक्ता पुँजी बढाउनुपर्ने देखियो । हामीले ती संस्थालाई पनि पुँजी बढाउन भन्यौँ । फलस्वरुप आज अधिकांश बैंक तथा वित्तीय संस्था राष्ट्र बैंकले तोकेको चुक्ता पुँजीको सीमाभित्र प्रवेश गरिसकेका छन् । यसर्थ, पुँजी वृद्धिको मुख्य उद्देश्य नै बैंक तथा वित्तीय संस्थाको सबलीकरण र सुशासन कायम गर्नु हो । म आउँदा १६ वटा वित्तीय संस्था समस्याग्रस्त थिए । तीमध्ये दुईवटा एक्वीजिसनमा गए, बाँकी १० वटा सञ्चालनमा आइसके भने ४ वटा सञ्चालन हुने प्रक्रियामा छन् ।
चुक्ता पुँजी वृद्धिको नीतिले गर्दा बैंक तथा वित्तीय संस्थाको संख्या पनि घट्ने तपाईंहरुको अपेक्षा थियो । तर, खासगरी वाणिज्य बैंकको सवालमा तपाईंहरुको अपेक्षा पूरा हुन सकेन नि !
हो, चुक्ता पुँजी बढाउ भन्नुको पछाडि एउटा कारण यो पनि थियो । धेरै संस्था भए पनि समस्याले जेलिएपछि त त्यसको अर्थ रहँदैन । त्यसैले चुक्ता पुँजी बढाएर बैंक तथा वित्तीय संस्थाको वित्तीय स्थिति बलियो बनाउनुपर्छ भन्ने लाग्यो । यसो गर्दा, निकै संस्थाहरु गाभ्ने÷गाभिने प्रक्रियामा जानुपर्ने स्थिति पनि बन्यो । हामीले त्यस्तालाई प्रोत्साहन गर्यौँ । विकास बैंक र वित्त कम्पनीको संख्या त घटेकै हो । १६२ वटा संस्था मर्जर भएर ४२ वटामा झरेका छन् ।
अझै पनि घट्ने क्रम जारी छ । तर, वाणिज्य बैंक भने अहिलेसम्म चारवटामात्रै घटेका छन् । अब ठूला बैंकहरु पनि केही घट्छन् भन्ने लाग्छ । हामीले मौद्रिक नीतिमार्फत नै पुँजी पुर्याउन सकस परेर मर्जर तथा एक्वीजिसनमा जान सक्ने बाटो राखिदिएकै छौँ । तर, अब बाँकी रहने संस्था बलियो हुनेछन् । मुलुकका लागि यो सुखद पक्ष हो ।
वाणिज्य बैंक घट्छन् भन्नुभयो, कति संख्यामा आएर अडिन सक्छ ?
घट्नुपर्ने भन्ने मेरो विश्वास हो । अब यति रहलान् भनेर अनुमानबाजी गर्नुभन्दा पनि केन्द्रीय बैंकले तय गरेका मापदण्ड पूरा गर्न नसक्ने बैंकले त कुनै न कुनै उपाय अवलम्बन गर्नैपर्छ । कि अर्को संस्थालाई गाभ्नुपर्यो वा किन्नुपर्यो, कि त आफैँ गाभिनुपर्यो ।

चुक्ता पुँजी वृद्धिमा पनि कतिपय बैंकले राष्ट्र बैंकलाई अटेर गरिरहेको देखिन्छ । अर्कोतिर, उत्पादनमूलक क्षेत्रमा लगानी बढाउन तपाईंहरुले निर्देशन दिइरहने, बैंकहरुले उल्लंघन गरिरहने प्रवृत्ति पनि छ । केन्द्रीय बैंकले कार्बाही गर्न नसकेर हो ?
नियामकले भनेको कुरा बैंकले मान्नैपर्छ, अटेर गर्नै सक्दैन । होइन भने नियामक निकायले कार्बाही गर्छ । सिस्टममा लैजाने क्रममा हामी केही लचिलो भएका हौँ, यो कुरा सत्य हो । जबर्जस्ती घोक्र्याउन पनि त मिलेन । त्यसो गरियो भने बन्नेभन्दा बढी बिग्रन सक्छ ।
अन्तर्राष्ट्रिय मान्यताअनुसार जनताको पैसा पनि नडुबोस्, बैंक खोल्ने मान्छे पनि निराश नहोस् भनेर हामी केही लचिलो भएका हौँ । अहिले तपाईं हामी सबैले देखिरहेका छौँ, वित्तीय क्षेत्रमा धेरै परिवर्तन भएको छ । धेरै कुरा सिस्टममा चल्न थालिसकेको छ । चुक्ता पुँजी वृद्धिको सवालमा समयलाई लिएर हामी केही लचिलो भयौँ । बैंकहरुले चुक्ता पुँजी बढाए । मर्जरलाई प्रोत्साहन गर्यौँ । हिजो मर्जरमा नजाने अडान लिएर बसेका कतिपय बैंक तथा वित्तीय संस्था मर्जरमा पनि गए । तर, लचिलोपन सधैँ रहँदैन । अब बैंकहरु सबल बनिसकेपछि नियामकको निर्देशनलाई पालना गर्नुपर्छ ।
उत्पादनमूलक क्षेत्रमा बैंकहरुको लगानी २५ प्रतिशत जानुपर्ने व्यवस्था छ । २३.८ प्रतिशत पूग्यो । यसलाई ठूलै उपलब्धि मान्नुपर्छ । यसपटक त हामीले कृषिमा १० प्रतिशत पुर्याउनुपर्ने व्यवस्था ल्याएका छौँ । ऊर्जा तथा पर्यटन क्षेत्रमा न्यूनतम १५ प्रतिशत कर्जा प्रवाह गर्नुपर्ने व्यवस्था गरिएको छ । हामीलाई के विश्वास छ भने अब केन्द्रीय बैंकले ल्याएका नीतिलाई बैंकहरुले अक्षरसः पालना गर्नेछन् । किनकि, बैंक तथा वित्तीय संस्था अब नीति, नियम र निर्देशन मानेर अघि बढ्न थालेका छन् ।
तपाईंले पटक–पटक भन्ने गर्नुभएको छ, बैंक तथा वित्तीय संस्था निजी हुँदैनन् । तर, बैंकहरुले भने लगानी र प्राथमिकता आफ्नो हिसाबले तय गरिरहेका छन्, यसमा चाहिँ केन्द्रीय बैंक चुप लागेर बस्न मिल्छ ?
संसारमा जहाँसुकै हेर्नुस्, बैंक तथा वित्तीय संस्था भनेको जनताको पैसा उठाइ केही प्रतिशत राखेर राज्यको प्राथमिकतामा परेको क्षेत्रमा लगानी गर्ने संस्था हुन् । लगानी गरेबापत उनीहरुले ‘रिटर्न’ पनि पाउँछन् । तर, त्यो लगानी सही ठाउँमा भएको छ कि छैन भनेर नियमन गर्न केन्द्रीय बैंक हुन्छ । संसारभरि नै यही छ कि भविष्यमा बैंक केही भइहाल्यो भने त्यसको जिम्मेवारी सरकारले नै लिन्छ । देख्दा निजीजस्तो लागे पनि यी संस्था ‘पब्लिक’ नै हुन् । केन्द्रीय बैंक हुँदाहुँदै बैंकहरुले मनलाग्दी गर्न सक्दैनन् । गरिहाले भने केन्द्रीय बैंक चुप लागरे बस्दैन ।

२०७२ सालयता बैंकिङ प्रणालीमा लगातार तरलता समस्या देखिएको छ, यसको निराकरणका लागि राष्ट्र बैंकले के गर्दैछ ?
बैंकमा पैसा नभएर तरलता समस्या बढेको होइन । पुँजी वृद्धिसँगै नाफा बढी लिनका लागि बैंकहरुले लगानी पनि जताततै गर्न थाले । यसको अर्थ बैंकहरुबाट अत्यधिक कर्जा प्रवाह भयो । अर्थतन्त्रमा कर्जा प्रवाह हुँदा आन्तरिक रुपमा प्रवाहित कर्जा खर्च हुने हो भने निक्षेप पनि समानान्तर रुपमा बढ्छ । तर, यहाँ प्रवाहित कर्जाको ठूलो हिस्सा आयातमा उपभोग भएको छ । आयात बढेको बढ्यै छ भने हायर पर्चेच कर्जा पनि बढी देखियो । यो एउटा कारण थियो ।
सरकारले बढेको आयातबाट संकलित राजस्व खर्च गर्न नसक्नु अर्को कारण हो । यसरी बैंकबाट प्रवाहित कर्जाको केही अंश आयातको भुक्तानीमा बाहिर गयो भने बाँकी अंशको करको रुपमा सरकारी ढुकुटीमा रह्यो ।
अब तरलता समस्या समाधान हुँदै जान्छ । अब स्थायी सरकार छ, प्रदेश र स्थानीय तहमा विकास खर्च हुन्छ । बजेट फ्रिज हुने क्रम रोकिन्छ ।
चालू आर्थिक वर्षमा ८ प्रतिशतको आर्थिक वृद्धि हासिल गर्नें सरकारले लक्ष्य लिएको छ, यसको आधार पनि स्थायी सरकार नै हो ?
चालू आर्थिक वर्षको बजेटमार्फत सरकारले राखेको ८ प्रतिशतको वृद्धिदर लक्ष्य पूरा हुन्छ । हो, स्थायी सरकार, प्रदेश र स्थानीय तहमा आर्थिक गतिविधि बढ्नु, अनुकुल वातावरण नै आर्थिक वृद्धिको लक्ष्य हासिल हुन सक्ने आधार हुन् ।
दुई वर्षयता नेपालको आर्थिक वृद्धि दर निकै उत्साहजनक छ, तर, कतिपयले भनिरहेका छन्, ‘यो कागताली परेको हो ।’ यो वर्ष स्थायी सरकारलाई नै आधार मानेर ८ प्रतिशतको आर्थिक वृद्धि हासिल हुन्छ भनेर पत्याउन सकिन्छ ?
पत्याउन किन नसक्नु ? मज्जाले पत्याउन सकिन्छ । नेपालको इतिहासमा पहिलो पटक दुई वर्षदेखि लगातार सन्तोषजनक रुपमा आर्थिक वृद्धिको लक्ष्य हासिल भएको छ । ७ प्रतिशतभन्दा माथिको आर्थिक वृद्धि हाम्रा लागि ऐतिहासिक हो । यसलाई संयोग वा कागताली मान्नुहुँदैन । विशेषगरी धानलगायत खाद्यान्न बालीको उत्पादनमा भएको वृद्धि, नियमित विद्युत् आपूर्ति, बन्द र हडतालमा कमीलगायत कारण उद्योग र सेवा क्षेत्रमा पनि सकारात्मक प्रभाव परेको थियो । अहिले हामीसँग अझै अनुकुल वातावरण छ । टिप्पणी गर्न पाइन्छ । तर, तथ्यमा आधारित भएर गरिएमात्रै त्यो अर्थपूर्ण हुन्छ । बजारमा पैसा लगानी भएछ, त्यसले गर्दा आर्थिक क्रियाकलाप भयो र आर्थिक वृद्धि भयो भनेर बुझ्नुपर्छ । आर्थिक वृद्धि नभएको भए के भयो, कसो भयो भनेर मतअभिमत राख्न हुन्थ्यो ।
अब, बैंकहरुको विस्तारबारे चर्चा गरौँ, अझै ११६ स्थानीय तह बैंकविहीन छन् । ती स्थानीय तहमा कहिलेसम्म पुग्छन् बैंक ?
अहिले बैंकहरुले शाखा विस्तार गर्ने क्रम जारी छ । गएको असारभित्रै सबै स्थानीय तहमा बैंक पुर्याउने हाम्रो तयारी थियो । तर, बैंकहरुले केही प्राविधिक कारण देखाएर थोरै समय मागेका छन् । मलाई लाग्छ, आउँदो तिहारसम्म सबै स्थानीय तहमा बैंक पुग्छन् ।
गाउँ–गाउँमा बैंक पुर्याएरमात्रै त नहोला, नागरिकमा वित्तीय ज्ञान पनि बढाउनुपर्छ, वित्तीय साक्षरताको अवस्था चाहिँ के छ ?
कुनै पनि मुलुकका नागरिकलाई बैंक तथा वित्तीय संस्थासँग निर्धक्क र खुला रुपमा कारोबार गर्नका लागि प्रदान गरिने चेतना नै वित्तीय चेतना हो । नेपाल राष्ट्र बैंकले वित्तीय साक्षरतालाई एउटा प्रमुख एजेण्डाका रुपमा राखेको छ । सरकारले पनि नीति तथा कार्यक्रममा वित्तीय साक्षरताका कार्यक्रमहरुलाई प्राथमिकतामा राख्दै आएको छ । नेपालको सन्दर्भमा खासगरी ग्रामिण क्षेत्रका मानिसमा वित्तीय चेतनाको कमी छ । त्यसैले केन्द्रीय बैंकले त्यस्ता मानिसलाई ‘तार्गेट’ गरेर बैंक तथा वित्तीय संस्थालाई आफ्ना शाखा विस्तार गर्न जोड दिइरहेको छ ।
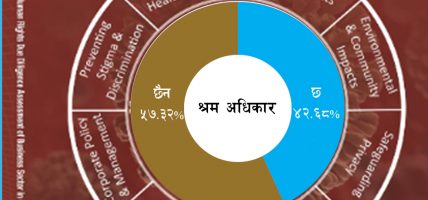
अझै ६० प्रतिशतभन्दा बढी मानिस बैंक तथा वित्तीय संस्थासँग कारोबार गर्दैनन् भन्ने तथ्यांकले बताउँछ । त्यसमध्ये पनि ४२ प्रतिशतले मात्रै बैंक तथा वित्तीय संस्थामार्फत कर्जा लिन्छन् भने ५२ प्रतिशतले पैसा राख्छन् । युवामध्ये २० प्रतिशत युवा त बैंकमा कारोबार नै गर्दैनन् । यसको मतलब अरुसँग पैसा नै नभएर कारोबार नगरेका त हैनन् । पैसा भए पनि गोजीमा वा सिरानी मुनी राखेर सुतिरहेका छन् । बैंकिङ क्षेत्रका लागि यो बिडम्बना र ठूलो चुनौतीको विषय हो । किनभने, बैंक तथा वित्तीय संस्थाको संख्या वा तीनका शाखा चाहिँँ दिन प्रतिदिन बढ्ने तर कारोबार गर्ने मानिचाहिँ बढ्न नसक्नु समस्याकै विषय हो ।
बैंक तथा वित्तीय संस्थाले शाखा विस्तार गरे पनि कारोबारी बढ्न नसक्नुको कारण चाहिँ के हो त ?
यहाँ दुई वटा समस्यालाई प्रमुख रुपमा केलाएर हेर्नुपर्छ । पहिलो, बैंक तथा वित्तीय संस्था ग्रामिण क्षेत्रका समुदायमा पुग्न नसकेका वा त्यस्ता धेरै ठाउँमा बैंक तथा वित्तीय संस्था पुगिसक्दा पनि मानिस कारोबार गर्न नआइरहेको अवस्था । राष्ट्र बैंकको निर्देशन र पटक–पटकको जोडबलले बैंक तथा वित्तीय संस्थाहरु ग्रामिण क्षेत्रमा पनि गईरहेका छन् । यतापट्टि वित्तीय साक्षरताको अभियान जारी छ । तर पनि मानिस अझै बैंकमा कारोबार गरिरहेका छैनन् । त्यसैले यहाँ केही कुरा मिलिरहेको छैन भन्ने कुरा प्रष्ट हुन्छ । प्रयास पनि गरिरहेको तर खास उपलब्धी नदेखिएकाले अब सबैले वित्तीय साक्षरता बढाउन आ–आफ्नो ठाउँबाट पहल जारी राख्नुपर्छ ।
बैंक तथा वित्तीय संस्थाले आफैँ पनि वित्तीय साक्षरताका कार्यक्रम संचालन गर्नुपर्छ । राष्ट्र बैंकले पनि आफ्नो ठाउँबाट त्यस्ता कार्यक्रमहरु संचालन गरिरहेको छ र आवश्यक पर्दा बैंक तथा वित्तीय संस्थालाई पनि त्यस्ता खालका कार्यक्रममा हौसला प्रदान गर्नेछ । ग्रामिण क्षेत्रमा जान बैंक तथा वित्तीय संस्थाहरुले डराउन हुँदैन । आफै जग बसालेर काम गर्ने हिम्मत जुटाउनुपर्छ । यो देश बनाउने जिम्मा कसैको मात्र ठेक्का हुन सक्दैन । यसमा सबै मिलेर अघि बढ्यौँ भने अझ बढी प्रभावकारी हुन्छ ।
वित्तीय साक्षरताका कार्यक्रमहरु जुन रुपमा प्रभावकारी हुनुपर्ने हो, भएको छैन । किन ?
हामीसँग एउटा यस्तो संस्कृति छ, जुन संस्कृति सफलताको बाधक बनिरहेको छ । अभिभावकहरुले आफ्ना सन्तानलाई शिक्षा–दीक्षा दिन्छन्, ठूलो र सफल मानिस बनाउन चाहान्छन् । तर, बिडम्बना उनीहरुले आफ्नो सन्तानलाई पैसाको बारेमा कहिले सिकाउँदैनन् । त्यसैले ती सन्तानले पैसाको सदुपयोग, यसको महत्व र परिचालनबारे जान्ने अवसर पाउँदैनन् । जब पैसाको महत्व र यसको प्रयोगबारे जान्दैन भने एउटा मान्छे जीवनमा कसरी सफल हुन सक्दछ ? हामीले सोच्ने बेला आइसकेको छ ।
संसारमा जति पनि धनी मुलुक छन् ती थोरै पैसाबाटै धनी हुन सफल भएका हुन् । त्यस्ता देशमा सन्तान र अभिभावकबीच दिनको एकपटक पैसाको बारेमा छलफल हुन्छ । अर्थात, यो कपडा कति पर्यो, तरकारी, चामल, नून, तेल कति पर्यो, किन भाउ बढिरहेको, सेयरमा कसरी लगानी गर्ने भनेर छलफल हुन्छ । तर, हामीकहाँ पैसाबारे कहिले कुरा हुँदैन । यहाँ त, आफ्ना सन्तानलाई पढाइन्छ र पढिसकेकपछि भनिन्छ, ‘ल बाबु अब जागिर गर ।’ तर जब उसले पैसा नै अहिलेसम्म बुझेको छैन भने जीवनमा अरु के गरोस् ? अनि ऊ जागिरको लागि भौतारिन थाल्छ, केही लागेन भने विदेशिन्छ ।
भनेपछि नेपालीले पैसा चिन्न सकेनन् भन्ने हो ?
हामी गरीब हुनुको एउटा प्रमुख कारण पनि यही हो कि हामीले पैसाको महत्व बुझ्न सकेनौँ । पैसाको बारेमा थाहा नपाएकै कारणले अहिले लाखौँ युवा अर्काको देशमा गएर श्रम बेच्नुपरेको अवस्था छ । तर, पैसा त हाम्रै मुलुकमा पर्याप्त छ ।
यहाँ रहेका बैंक तथा वित्तीय संस्थाहरु नागरिकलाई नै पैसा दिन बसेका छन् । टोल–टोलमा खुलेका बैंक तथा वित्तीय संस्था नागरिकको जीवन समृद्ध र उद्यमशील बनोस् भनेर पैसा बाँड्नकै लागि बसेका हुन् । उनीहरुले पैसा दिएबापत ब्याजका रुपमा कमिशनजस्तो केही रकम लिन्छन् । तर, उनीहरुले दिने रकम सदुपयोग गर्न सक्ने हो भने किन जानुपर्यो विदेश ?
यस्ता कुरा नागरिकले बुझ्नुपर्छ । तबमात्रै हामी गरीबीको चपेटालाई सजिलै पञ्छाएर अघि बढ्न सक्छौँ । त्यसैले अहिले नेपालीलाई वित्तीय ज्ञानको आवश्यकता परेको हो । विकसित मुलुकहरुमा वित्तीय ज्ञान भएकै कारणले उनीहरु विकासतर्फ उन्मुख छन् ।
वित्तीय ज्ञानको कमी हुँदा एउटा नेपालीले के कस्ता अवसर गुमाउनुपर्छ ?
वित्तीय ज्ञानको कमीले गर्दा यहाँ नागरिकले पाउने विशेष सुविधा पनि लिन नसकिरहेको अवस्था छ । नेपाल राष्ट्र बैंकले विभिन्न नीतिहरु नै लिएको छ । जसअनुसार एक प्रतिशत व्याजदरमा विशेष कर्जा दिइन्छ, ४÷५ प्रतिशत व्याजदरमा कृषि विशेष व्याजअनुदान नै दिइन्छ । कृषिमा केही गर्छु भन्ने जोस जाँगर छ, उसले लिन सक्छ । त्यस्तै लघुवित्त वित्तीय संस्थाहरुबाट समूहगत रुपमा ऋण लिन पाउने व्यवस्था छ । ती संस्थाबाट बिना धितो पनि ऋण लिन सकिन्छ ।
सुदूरपश्चिमका १० जिल्लालाई राष्ट्र बैंकले तोकेरै भनेको थियो, ती जिल्लाहरुमा व्यापार, व्यवसायजस्ता उत्पादनमूलक काम गर्न चाहनेलाई १ प्रतिशत व्याजमै ऋण दिइन्छ । तर, राष्ट्र बैंकले दिएको यस्तो सुविधा माग्न कोही आएनन् । सुदूरपश्चिममा कृषि कर्जा पनि एकदमै कम गएको देखिन्छ । जबकी पाँच प्रतिशत व्याज अनुदान दिएर सरकारले ऋण दिँदैछ । आर्थिक गतिविधि बढाउनका लागि सरकारले यसरी दिएका सुविधाहरु नागरिकले लिन सक्नुपर्छ ।
यो पनि पढ्नुस् – अझै एक सय १६ स्थानीय तहको पैसा ‘भकारी’मा
प्रकाशित समय १२:१५ बजे